Gewinnfreibetrag: 2027–2029 ohne Wertpapiere
Der Gewinnfreibetrag (GFB) bleibt ein wesentliches Instrument zur Senkung der Steuerlast für natürliche Personen mit betrieblichen Einkünften.
Bis zu einem Jahresgewinn von 33.000 € steht weiterhin der Grundfreibetrag von maximal 4.950 € zu. Wer darüber hinaus Steuern sparen möchte, muss investieren – und zwar in neues, abnutzbares, körperliches Anlagevermögen im Inland mit einer Nutzungsdauer von mind. vier Jahren. Auch sogenannte § 14-Wertpapiere konnten bisher genutzt werden.
Damit soll zumindest für drei Jahre Schluss sein, denn für Wirtschaftsjahre 2027 bis 2029 können keine Wertpapiere mehr für den GFB genutzt werden. Ersatzbeschaffungen für bereits bestehende Wertpapiere bleiben weiterhin möglich. Besonders betroffen sind Freiberufler und Dienstleistungsbetriebe, die bisher mangels Sachinvestitionen primär auf Wertpapiere gesetzt haben.
Optimierung Gewinnfreibetrag
● Wertpapiere noch 2026 nutzen: Dies macht auch dahingehend Sinn, da 2026 für Sachinvestitionen noch der erhöhte Investitionsfreibetrag (IFB) genutzt werden kann.
● Strategische Investitionsplanung: Betriebe mit geplanten Sachinvestitionen (Maschinen, IT, Büroausstattung) sollten diese so timen, dass sie entweder 2026 den IFB oder ab 2027 den GFB optimal ausschöpfen.
Tipp: Eine Gewinnprognose für 2026 und die Folgejahre ist entscheidend für eine steuerlich optimale Investitionsplanung. Wir unterstützen Sie gerne!
Liebe Leserin, lieber Leser!
In dieser impuls Herbstausgabe beschäftigen wir uns ausführlich mit den steuerlichen Auswirkungen des Doppelbudgets 2027–2028 und seinem Begleitgesetz. Auf 57 Seiten wurden zahlreiche Einzelmaßnahmen beschlossen, die spürbare Einschnitte mit sich bringen – auf die wenigen Erleichterungen gehen wir ebenfalls ein.
Doch auch abseits des Budgetbegleitgesetzes tut sich einiges: die neue EU-Entgelttransparenzrichtlinie, die Mitarbeiterprämie sowie Verschärfungen bei der Wegzugsbesteuerung – um nur einige zu nennen.
Viel Spaß beim Lesen!
Viele Einsparungen – wenige Erleichterungen
Das Budgetbegleitgesetz 2027–2028 bringt zahlreiche Einsparungen und Gesetzesänderungen. Die wichtigsten Punkte im Überblick:
Betrifft Selbständige und Unternehmen
- Gewinnfreibetrag: Für den investitionsbedingten Gewinnfreibetrag (GFB) werden in den Jahren 2027 bis 2029 nur mehr Investitionen in körperliche Wirtschaftsgüter anerkannt.
- Arbeitsplatzpauschale: Diese attraktive Steuersparmöglichkeit für Selbständige von jährlich 1.200 € bzw. 300 € mit Nebenjob wird ab 2027 ersatzlos gestrichen.
- Gesellschafter-Verrechnungskonto: Bei Schulden des Gesellschafters von mehr als 50.000 € können 27,5 % KESt aufgrund einer fiktiven Gewinnausschüttung fällig werden.
- Körperschaftsteuer: Ab 2028 erhöht sich der KÖSt-Tarif auf 24 % für jene Einkommensteile über einer Million Euro; darunter bleibt der Steuersatz 23 %.
- Gutschrift SV-Beiträge für selbständige Niedrigverdiener: Sie bringt eine Beitragsgutschrift von bis zu 315 €, wird 2027 halbiert und ab 2028 ersatzlos gestrichen.
- Land- und Forstwirte: Anhebung der Beiträge zur Pensionsversicherung ab 2027 von 17,0 auf 17,4 %.
Betrifft Immobilien
- Immobilienertragsteuer: Bei Altvermögen steigt ab 2027 die ImmoESt auf 6 % des Verkaufserlöses.
Betrifft Arbeitgeber und Arbeitnehmer
- Senkung Lohnnebenkosten: Ab 2028 wird der Dienstgeberbeitrag zum Familienlastenausgleichsfonds (DB) von 3,7 auf 2,7 % gesenkt.
- Höchstbeitragsgrundlage: Für 2027 ist eine außerordentliche Erhöhung der Höchstbeitragsgrundlage um 150 € und für 2028 um weitere 50 € pro Monat vorgesehen.
- Ältere Arbeitnehmer: Ab 2028 fallen der DB (2,7 %) und der DZ (je nach Bundesland zwischen 0,31 und 0,40 %) ab dem 60. Geburtstag wieder an. Außerdem wird die Befreiung von Arbeitslosenversicherungsbeiträgen ab 2027 nicht mehr ab 63 Jahren, sondern erst ab Erreichen des Regelpensionsalters gewährt.
- E-Dienstwägen: Ab 2027 beträgt der Wert für den Sachbezug monatlich 0,375 % der Anschaffungskosten und ab 2028 0,625 %. Der maximale Sachbezug beträgt daher 180 € pro Monat im Jahr 2027 und 300 € pro Monat ab 2028. Für den Dienstgeber fallen Lohnnebenkosten und Umsatzsteuer auf den Sachbezug an.
- Geringfügig Beschäftigte: Die Geringfügigkeitsgrenze bleibt auch 2027 bei 551,10 € brutto pro Monat. Weiters wird die Dienstgeberabgabe von 19,4 % in den Jahren 2027 bis 2029 auf 23,0 % angehoben und ab 2030 wiederum auf 21,0 % abgesenkt.
- Familienbonus Plus: Ab 2027 gilt eine verpflichtende Aufteilung im Verhältnis 25:75 oder 50:50, wenn alle haushaltszugehörigen Kinder bereits vier Jahre alt sind. Für getrenntlebende Eltern gilt das 4. Lebensjahr des betroffenen Kindes. Ist nur ein Elternteil anspruchsberechtigt, bleibt es bei 100 %.
- Familienbeihilfe: Weiterhin keine Erhöhung bis 2028.
- Telearbeitspauschale: Steuerfreiheit ab 2027 abgeschafft.
- Pensionsanpassung: Bleibt 2027 unter der Inflation.
- Niedrigverdiener: Sie zahlen 2031 wieder die vollen Arbeitslosenversicherungsbeiträge in Höhe von 2,95 %. Zwischen 2027 und 2030 gibt es eine Übergangsregelung.
Gesellschafter-Verrechnungskonto
Schulden Sie Ihrer GmbH Geld? Dann lohnt sich ein Blick auf Ihr Verrechnungskonto, da eine Forderung an den Gesellschafter ab 2027 steuerpflichtig werden kann.
Das Gesellschafter-Verrechnungskonto erhöht sich durch Zahlungen für private Zwecke des Gesellschafters. Dies kann eine Überweisung vom GmbH-Bankkonto für die SVS sein, die Nutzung der Firmenkreditkarte für private Zwecke, eine Entnahme, um das Privatkonto abzudecken etc. Wird das Verrechnungskonto nicht durch Einzahlungen des Gesellschafters oder Gutschriften wie z.B. für Geschäftsführertätigkeiten abgedeckt, liegt eine Forderung an den Gesellschafter vor.
Übersteigt die Forderung am Gesellschafter-Verrechnungskonto 50.000 € zum Bilanzstichtag, ist eine fiktive Ausschüttung zu besteuern. Dies gilt für alle Bilanzstichtage ab 2027. Daher ist für heuer noch Entwarnung zu geben. Betroffen sind alle Kapitalgesellschaften, deren Gesellschafter natürliche Personen mit einer direkten oder indirekten Beteiligung sind. Auch Forderungen gegenüber nahestehenden Personen sind betroffen.
Die Besteuerung einer fiktiven Ausschüttung kann vermieden werden, indem man entweder rechtzeitig vor dem Bilanzstichtag Einzahlungen tätigt oder den Betrag in ein Gesellschafterdarlehen umwandelt. Das Gesellschafterdarlehen muss fremdüblich sein. Dazu zählen Kriterien wie Schriftlichkeit, Einbringlichkeit (Bonitätsprüfung, Sicherheiten), Laufzeit und Verzinsung. Sonst wird eine fiktive Ausschüttung mit 27,5 % Kapitalertragsteuer besteuert.
Wegzugsbesteuerung – neue Meldepflichten
Was bedeutet Wegzugsbesteuerung?
Wer aus Österreich in ein anderes Land übersiedelt, muss bestimmte Vermögenswerte versteuern, als wären diese am Wegzugstag verkauft worden. Dies kann finanziell bitter sein, da kein Verkauf stattgefunden hat und daher möglicherweise keine Liquidität vorhanden ist.
Betroffen sind insbesondere Aktien, GmbH-Anteile, Fondsanteile, Derivate und Kryptowährungen. Für Wegzüge in EU- oder EWR-Mitgliedstaaten sieht das Gesetz eine steuerliche Begünstigung vor. In solchen Fällen kann eine Nichtfestsetzung für Kapitalvermögen im Privatvermögen beantragt werden. Die Steuer wird zwar berechnet und in der Steuererklärung bekanntgegeben, sie ist aber erst bei einem späteren Verkauf fällig.
Jährliche Meldepflicht für Neufälle
Künftig besteht eine jährliche Melde- und Nachweispflicht, wenn die im Zuge des Wegzugs erfassten Einkünfte mehr als 100.000 € betragen haben und der entsprechende Bewilligungsbescheid nach dem 30. Juni 2026 vom Finanzamt ausgestellt wurde. Die Meldung muss neben der aktuellen Zustelladresse auch Nachweise enthalten, dass das betroffene Vermögen noch nicht verkauft wurde. Als Nachweise kommen insbesondere Depotauszüge, Firmenbuchauszüge oder vergleichbare Unterlagen in Betracht. Bei mangelhaftem Nachweis muss das Finanzamt zwar eine angemessene Nachfrist einräumen, allerdings wird ohne einen gelungenen Nachweis die Wegzugssteuer vorgeschrieben.
Für Wegzüge im Jahr 2026 (Bescheid nach dem 30. Juni 2026) muss der erste Nachweis bis spätestens 31. Dezember 2027 erfolgen. Danach ist die Meldung jährlich zu wiederholen.
Einmalige Meldepflicht für Altfälle
Wer bereits früher aus Österreich weggezogen ist und noch einen aufrechten Antrag auf Nichtfestsetzung der Steuerschuld hat, muss in bestimmten Fällen ebenfalls eine Meldung mit Nachweisen bis 31. Dezember 2026 erbringen.
Transparenzrichtlinie – Vorbereitungen starten
Über das Gehalt spricht man nicht? Dies dürfte bald der Vergangenheit angehören. Die EU-Entgelttransparenzrichtlinie soll gleichen Lohn für gleiche oder gleichwertige Arbeit sichern. Betroffen sind alle Arbeitgeber.
Transparenz beginnt bei der Bewerbung: Bewerber sollen das Einstiegsgehalt oder eine Gehaltsspanne erfahren. Nach dem bisherigen Verdienst darf nicht mehr gefragt werden. Mitarbeiter können Auskunft über ihr Entgelt und die Durchschnittsgehälter vergleichbarer Beschäftigungsgruppen verlangen.
Gehaltsunterschiede müssen sachlich begründbar sein, etwa durch Verantwortung, Kompetenz, Leistung, Berufserfahrung oder Arbeitsbedingungen. Verhandlungsgeschick allein genügt nicht. Größere Betriebe müssen zudem Entgeltgefälle zwischen Frauen und Männern melden. Erfasst werden Grundgehälter, Prämien und andere variable Vergütungen.
Österreich hätte die Richtlinie bis 7. Juni 2026 umsetzen sollen; ein Gesetz fehlt noch. Prüfen Sie trotzdem jetzt Stellenbeschreibungen, Einstufungen, Zulagen, Prämien und Gehaltsentscheidungen. Sind die Kriterien einheitlich, geschlechtsneutral und nachvollziehbar dokumentiert?
Wer früh handelt, erspart sich spätere Nachbesserungen. Klare Vergütungsregelungen erleichtern außerdem Gehaltsentscheidungen, stärken das Vertrauen im Team und helfen im Wettbewerb um Fachkräfte.
| Anzahl Beschäftigte | erstmalige Meldung | Intervall |
| ab 250 | 7. Juni 2027 | jährlich |
| 150 – 249 | 7. Juni 2027 | alle 3 Jahre |
| 100 – 149 | 7. Juni 2031 | alle 3 Jahre |
| unter 100 | keine Meldepflicht | – |
AMS-Förderung: Erprobung und Eingliederung
Eine Bewerbung überzeugt, das Vorstellungsgespräch läuft bestens. Doch passt die Person auch ins Unternehmen? Eine Fehlbesetzung kostet Zeit und Geld. Zwei Förderinstrumente des AMS helfen, dieses Risiko zu verringern, und können bei anschließender Einstellung die Lohnkosten senken.
Bei einer Arbeitserprobung lernen sich Betrieb und Bewerber vor dem geplanten Dienstverhältnis im Arbeitsalltag kennen. Ziel ist eine anschließende Festanstellung. Die Arbeitserprobung muss vor Beginn über das AMS organisiert werden und dauert höchstens 28 Kalendertage. Die teilnehmende Person erhält weiterhin Arbeitslosengeld oder Notstandshilfe samt allfälligen Familienzuschlägen und bleibt kranken-, unfall- und pensionsversichert.
Kommt es zur Einstellung, kann der Betrieb eine Eingliederungsbeihilfe erhalten. Das ist ein zeitlich begrenzter Zuschuss zu den Lohnkosten. Förderbar sind etwa Personen über 50 Jahre, länger Arbeitslose sowie Menschen, die von Langzeitarbeitslosigkeit bedroht sind (z.B. Wiedereinsteiger, Ausbildungsabsolventen mit fehlender Berufspraxis).
Wie hoch ist die Förderung?
Eine österreichweit einheitliche Förderung gibt es nicht. Das AMS legt Höhe und Dauer individuell fest. Der Antrag muss vor Beginn des Dienstverhältnisses über das eAMS-Konto für Unternehmen gestellt werden. Ein Rechtsanspruch besteht nicht.
Tipp: Nehmen Sie bereits vor der Zusage Kontakt mit dem AMS auf.
Kann man Haustiere absetzen?
Grundsätzlich zählen Kosten für Haustiere zur privaten Lebensführung und sind daher steuerlich nicht abzugsfähig. Ausnahmen gibt es jedoch für Tiere, die nachweislich beruflich oder betrieblich eingesetzt werden, sowie für Assistenzhunde.
Viele Menschen betrachten das geliebte Haustier als vollwertiges Familienmitglied. Steuerlich macht das Finanzamt jedoch einen klaren Unterschied: Ausgaben für Futter, Tierarzt, Pflege, Versicherung oder sonstige laufende Kosten von Haustieren zählen in der Regel als Privatausgaben und können steuerlich nicht berücksichtigt werden.
Anders verhält es sich bei Tieren, die unmittelbar für einen Betrieb benötigt werden. So können beispielsweise Jäger und Förster die Kosten für Jagdhunde als Betriebsausgabe absetzen. Gleiches gilt für Wachhunde, sofern deren Einsatz betrieblich erforderlich und der Hund dafür geeignet ist.
Steuerlich abzugsfähig sind zudem Haltungskosten, die im Rahmen eines Zuchtbetriebs oder eines Streichelzoos anfallen, sowie Aufwendungen für Therapietiere, die in beruflichem Kontext eingesetzt werden.
Assistenzhunde für Menschen mit Behinderung werden als außergewöhnliche Belastung anerkannt.
Kann ich eine Mitarbeiterprämie gewähren?
Auch im Jahr 2026 besteht für Unternehmen die Möglichkeit, besondere Leistungen ihrer Mitarbeiterinnen und Mitarbeiter mit einer steuerfreien Prämie zu honorieren. Der Gesetzgeber hat die Regelung zur Mitarbeiterprämie verlängert – allerdings nur noch bis zu einem Höchstbetrag von 500 €. Weiters muss die Auszahlung zwingend in den Monaten Juli bis Dezember 2026 erfolgen.
Wie bereits im Vorjahr ist die Mitarbeiterprämie 2026 zwar steuerfrei, jedoch nicht sozialversicherungsfrei; zudem fallen Lohnnebenkosten (Dienstgeberbeitrag, Zuschlag zum Dienstgeberbeitrag und Kommunalsteuer) an. So wie bereits in den Jahren 2022 bis 2024 gilt auch wieder 2026, dass die Mitarbeiterprämie streng an das Vorliegen einer lohngestaltenden Vorschrift, wie etwa eines Kollektivvertrags, geknüpft ist.
Fazit
Die Regelung der Mitarbeiterprämie 2026 bringt heuer wieder eine aufwendige Voraussetzungsprüfung und das für einen auf 500 € reduzierten Betrag, der nicht einmal sozialversicherungsfrei ist. Für Unternehmen in Gewinnsituationen ist die steuerfreie Mitarbeitergewinnbeteiligung (bis zu 3.000 €) oft die einfachere Maßnahme, um Mitarbeiter zu belohnen. Wir beraten Sie gerne!
→
Kontenregister und Konteneinschau
Ein Blick ins Konto war bisher nur der Finanzverwaltung vorbehalten. Seit Juli 2026 darf nun auch das Amt für Betrugsbekämpfung genauer hinsehen. Was bedeutet das für Unternehmen?
Das Kontenregister zeigt, bei welchen Banken Konten, Depots oder Schließfächer bestehen. Kontostände und einzelne Buchungen sind daraus jedoch nicht ersichtlich. Diese werden erst bei einer Konteneinschau offengelegt.
Neu ist der erweiterte Zugriff: Bei Ermittlungen gegen mögliche Scheinunternehmen darf nun auch das Amt für Betrugsbekämpfung das Kontenregister abfragen. Bleibt ein konkreter Verdacht trotz Aufforderung zur Vorlage von Bankunterlagen bestehen, kann es sogar Auskunft über Kontostände und Kontobewegungen verlangen. Voraussetzung ist, dass Angaben zweifelhaft bleiben bzw. nicht gemacht werden und die Einschau zur Aufklärung geeignet und verhältnismäßig ist. Zusätzlich muss das Bundesfinanzgericht die Konteneinschau bewilligen.
Für Unternehmer bedeutet das: Geschäftspartner sorgfältig prüfen, Zahlungsflüsse klar dokumentieren und behördliche Anfragen keinesfalls ignorieren. Lassen sich Zweifel mit den vorgelegten Unterlagen nicht klären, kann dies künftig schneller zu einer Konteneinschau führen.
Betriebsübergabe – Tipps und Tricks
Irgendwann stellt sich für jede Unternehmerin und jeden Unternehmer die Frage: Wer führt meinen Betrieb weiter? Viele schieben diese Entscheidung vor sich her. Verständlich, denn bei der Betriebsübergabe geht es nicht nur um Zahlen und Verträge, sondern um ein Lebenswerk.
Planung ist alles
Am Anfang steht die Frage, was überhaupt übergeben wird. Bei einer Betriebsübergabe wird ein lebendes Unternehmen mit gleicher oder ähnlicher Gewerbeberechtigung fortgeführt. Werden nur einzelne Wirtschaftsgüter übernommen, kann die rechtliche und steuerliche Beurteilung anders ausfallen. Wir empfehlen, drei bis fünf Jahre vor der Übergabe mit der strategischen Planung zu beginnen.
Wer soll übernehmen?
Die Familie ist nur eine Möglichkeit. Auch Mitarbeiter, Mitbewerber oder Personen aus dem Kundenkreis kommen infrage. Bei der Suche helfen Mundpropaganda, soziale Medien oder die Nachfolgebörse der Wirtschaftskammer. Sobald sich erste Interessenten melden, ist gute Vorbereitung entscheidend. Benötigt werden Buchhaltungsunterlagen, Versicherungen, Verträge samt Kündigungsfristen, Miet- oder Pachtvereinbarungen, Personalunterlagen, Genehmigungen und Informationen zur Betriebsanlage. Fehlende Unterlagen schwächen die Verhandlungsposition.
Bei einer Übergabe an Angehörige kann die Begleitung durch das Finanzamt interessant sein. Unter bestimmten Voraussetzungen prüft das Finanzamt offene Zeiträume und behandelt steuerliche Fragen zur geplanten Übergabe. Dies schafft Rechts- und Planungssicherheit, verlangt aber umfassende Transparenz.
Ein bestehender Mietvertrag kann häufig übernommen werden, allerdings darf der Vermieter den Mietzins auf ein angemessenes Marktniveau anheben, was zu einer erheblichen Mehrbelastung führen kann.
Auch die Mitarbeiter sind rechtzeitig einzubeziehen. Bei einem Betriebsübergang gehen bestehende Arbeitsverhältnisse grundsätzlich auf den neuen Inhaber über. Kündigungen allein wegen des Übergangs sind problematisch. Arbeitsrechtliche Beratung beugt Konflikten vor und hilft, wichtiges Wissen im Unternehmen zu halten.
Was ist der Betrieb wert?
Umsatz oder Gewinn allein genügen für die Bewertung nicht. In unserer letzten impuls-Ausgabe 26-3 haben wir ausführlich über die Bewertung von Unternehmen berichtet. Eine Bewertung ist allerdings noch kein Kaufpreis. Erst in den Verhandlungen zeigt sich, welchen Wert die Beteiligten dem Betrieb beimessen und ob sich dieser Wert finanzieren und aus künftigen Erträgen erwirtschaften lässt.
Steuern rechtzeitig mitplanen
Verkauf, Schenkung, schrittweise Beteiligung oder Übergabe gegen Versorgungsleistungen können unterschiedliche steuerliche Folgen haben. Wer erst nach einer mündlichen Einigung steuerlichen Rat einholt, hat oft bereits Gestaltungsspielraum verloren. Auch Finanzierung und Förderungen sollten früh abgeklärt werden.
Entscheidend sind genügend Zeit, klare Ziele, vollständige Unterlagen und gute Beratung. Wer früh mit der Vorbereitung beginnt, schafft gute Voraussetzungen für eine erfolgreiche Betriebsübergabe.
Kurzer Draht zur ÖGK: Neue Daten-Hotlines
Die Österreichische Gesundheitskasse (ÖGK) erweitert ihr Serviceangebot um bundesweit einheitliche Hotlines zum Datenmanagement.
Unter der Telefonnummer +43 5 0766-6500 erhalten Betriebe Unterstützung bei Beitragskontonummern, Versicherungsnummern, Stammdatenänderungen und Vollmachten.
Versicherte erhalten unter +43 5 0766-6400 Hilfe bei Namensänderungen, akademischen Graden auf der e-card oder Versicherungsdatenauszügen. Ziel ist eine schnellere und einfachere Abwicklung, unabhängig vom Wohn- oder Firmensitz.
Tagesgeld auch ohne Nächtigung
Eine aktuelle Entscheidung des Bundesfinanzgerichts (BFG) stärkt die Position von Arbeitnehmern und Unternehmern: Tagesgelder können auch bei eintägigen beruflich veranlassten Reisen ohne Nächtigung zustehen. Das Gericht stellte klar, dass niemand verpflichtet ist, Verpflegung von zu Hause mitzunehmen, um einen steuerlich relevanten Mehraufwand zu vermeiden. Voraussetzung ist, dass die Reise die gesetzlichen Kriterien erfüllt. Für die Praxis bedeutet dies mehr Rechtssicherheit bei der steuerlichen Geltendmachung von Tagesgeldern.
Einfach nachfolgen
Die aktuelle WKO-Broschüre „Einfach nachfolgen – Leitfaden zur Betriebsnachfolge“ bietet passend dazu einen praxisnahen Überblick zu rechtlichen, steuerlichen, finanziellen und organisatorischen Fragestellungen rund um die Unternehmensübergabe.
PRAE-Formular für Sportvereine prüfen
Viele Sportvereine verwenden noch PRAE-Formulare aus 2022 oder älter. Seit 2023 gelten jedoch höhere Höchstbeträge (120 € pro Einsatztag, 720 € pro Monat) sowie erweiterte Dokumentations- und Meldepflichten. Vereine sollten daher prüfen, ob das aktuelle PRAE-Formular (Stand Oktober 2023) verwendet wird. So lassen sich unnötige Probleme bei Finanz- oder Sozialversicherungsprüfungen vermeiden.
→
IDA: KI-Unterstützung für digitale Behördenwege
Mit IDA steht ein KI-gestützter Chatbot der österreichischen Verwaltung zur Verfügung. Er soll Fragen zu digitalen Behördenservices beantworten und Nutzerinnen und Nutzer bei Verwaltungsaufgaben unterstützen.
IDA ist sowohl über die ID Austria App als auch online, beispielsweise unter www.oesterreich.gv.at erreichbar.
Ein Female Wake-Up Call
Dieses Buch von Maren Wölfl ist ein Plädoyer für weibliche Führung, die nicht härter, sondern klarer sein soll. Es richtet sich an alle Führungskräfte und soll sie dabei unterstützen, einen authentischen Weg zu finden. Es geht nicht um Perfektion, sondern um Präsenz und Haltung. Dies soll auch dabei helfen, unbequeme Zeiten zu überstehen. Du KANNST ist die wichtigste Botschaft am Anfang des Buches. Querlesen ist möglich. Die Autorin greift dabei auf ihre eigene langjährige Erfahrung als Leadership-Expertin zurück.
Youtuberin trifft Kammerumlage
Die Wirtschaftskammer forderte von einer Youtuberin eine jährliche Grundumlage von 400 €. Die Musikerin aus Niederösterreich argumentierte, sie sei künstlerisch tätig und unterliege nicht der Gewerbeordnung. Der Verwaltungsgerichtshof sah das anders: Die abrufbaren Musikvideos stellen einen entgeltlichen „audiovisuellen Mediendienst“ dar. Zwar liegt kein klassisches Gewerbe eines „Unternehmens des drahtlosen Nachrichtenverkehrs“ vor, die Tätigkeit gilt jedoch als „sonstige Dienstleistung“ im Sinne des Wirtschaftskammergesetzes.
Die Folge: Die Kammerumlage war fällig. Zu ihren Followern gesellte sich damit ein weiterer regelmäßiger Begleiter: die Wirtschaftskammer.
Das erste Mal vermieten…
Laufende Einnahmen aus der Vermietung einer Wohnung oder eines Hauses klingen verlockend. Bevor jedoch das erste Inserat online geht, sollten Vermieterinnen und Vermieter die wirtschaftlichen, rechtlichen und steuerlichen Rahmenbedingungen prüfen.
Aus rechtlicher Sicht ist zunächst zu klären, welcher Mietzins zulässig ist, etwa freier oder angemessener Mietzins oder Richtwertmietzins. Wirtschaftlich sollten neben den zu erwartenden Mieteinnahmen auch Betriebs- und Finanzierungskosten, Rücklagen sowie mögliche Leerstandszeiten und Mietausfälle einkalkuliert werden. Bei älteren Objekten können zudem Sanierungen, Reparaturen oder eine Heizungsumrüstung anstehen.
Besser kein kostenloser Mustervertrag
Der Mietvertrag ist das Herzstück jeder Vermietung. Zwar finden sich im Internet zahlreiche kostenlose Muster, doch wer auf Nummer sicher gehen möchte, beauftragt eine Rechtsanwältin oder einen Rechtsanwalt. Denn eine einzige unwirksame Klausel kann später deutlich teurer werden als das Anwaltshonorar.
Mieteinkünfte versteuern
Auch steuerlich gibt es einiges zu beachten: Mieteinnahmen sind als Einkünfte aus Vermietung und Verpachtung zu versteuern. Gleichzeitig können zahlreiche Ausgaben geltend gemacht werden, etwa die AfA (Absetzung für Abnutzung), Betriebskosten, Finanzierungszinsen, Steuerberatungskosten sowie Instandhaltungs- und Instandsetzungsaufwendungen. Auch die Umsatzsteuer sollte nicht übersehen werden, sofern keine Kleinunternehmerbefreiung anwendbar ist. Hier empfiehlt sich die Zusammenarbeit mit einem Steuerprofi.
In unserer impuls plus* Online-Fassung finden Sie eine steuerliche Checkliste für Vermietungsneulinge.
impuls-plus.steuerimpuls.com/plus10
Hochrechnung bis 31.12.2026
Wie hoch wird der heurige Gewinn ungefähr sein? Wer hochrechnet, kann bis Jahresende noch entsprechende Maßnahmen setzen. Eine Hochrechnung ist beispielsweise relevant für den maximalen Gewinnfreibetrag, die SVS-Zahlungen und die Umsatzgrenze für die Kleinunternehmerregelung.
Aktiv-Pension: Beispiele
In den folgenden Beispielen zeigen sich die Auswirkungen des Aktivitätsfreibetrages und der Begünstigung in der Sozialversicherung. Wir haben folgende Beispiele gerechnet:
- Zuverdiener – Dienstnehmer: verdient neben der Pension (von 2.000 Euro brutto) zusätzlich 1.500 Euro brutto monatlich
- Zuverdiener – Dienstnehmer: verdient neben höherer Pension (von 4.400 Euro brutto) zusätzlich 2.000 Euro brutto monatlich
- Zuverdiener – Selbständiger Geschäftsführer: verdient neben der Pension (von 2.000 Euro brutto) zusätzlich 1.900 Euro auf Honorarbasis brutto monatlich
- Aufschieber – Dienstnehmer: verdient weiterhin 3.500 Euro brutto monatlich (nimmt Pension erst später in Anspruch)
- Vergleich: Aufschieben oder Zuverdienen
Beispiel 1
Zuverdiener – Dienstnehmer: verdient neben der Pension (von 2.000 Euro brutto) zusätzlich 1.500 Euro brutto monatlich.
Monatswerte in Euro
| 2026 | 2027 | |
| Pension brutto | 2.000,00 | 2.000,00 |
| SV DNA (KV) 6% | -120,00 | -120,00 |
| Lohnsteuer nach Abzug von Absetzbeträgen | -78,22 | -78,22 |
| Pension netto | 1.801,78 | 1.801,78 |
| Zuverdienst brutto | 1.500,00 | 1.500,00 |
| SV DNA (KV, AK-Umlage, WBF) 5,12% | -76,80 | -76,80 |
| SV DNA (PV) 10,25% | -153,75 | — |
| Werbungskostenpauschale | -11,00 | -11,00 |
| Steuerbemessungsgrundlage vor Aktivitätsfreibetrag | 1.258,45 | 1.412,20 |
| Aktivitätsfreibetrag 2027 | — | -1.250,00 |
| Steuerbemessungsgrundlage nach Aktivitätsfreibetrag | 1.258,45 | 162,20 |
| Zuverdienst netto *) | 846,36 | 1.374,54 |
| Einkünfte Pension und Zuverdienst gesamt: | ||
| Steuerbemessungsgrundlage gesamt | 3.138,45 | 2.042,20 |
| Lohnsteuer gesamt nach Abzug von Absetzbeträgen | 501,31 | 126,88 |
| Einkommen gesamt netto | 2.648,14 | 3.176,32 |
| Monatliche Ersparnis ab 2027 in Euro | 528,18 | |
| Was netto übrig bleibt vom Bruttozuverdienst (in %) |
56,42% | 91,64% |
*) Zuverdienst brutto minus SV, minus Lohnsteuer
Anmerkungen: Keine Berücksichtigung von Sonderzahlungen (13., 14. Gehalt), da mit festem Satz besteuert wird!
Keine Anpassung der Steuerwerte 2027, da noch unbekannt.
Beispiel 2
Zuverdiener – Dienstnehmer: verdient neben höherer Pension (4.400 Euro brutto) zusätzlich 2.000 Euro brutto monatlich.
Monatswerte in Euro
| 2026 | 2027 | |
| Pension brutto | 4.400,00 | 4.400,00 |
| SV DNA (KV) 6% | -264,00 | -264,00 |
| Lohnsteuer nach Abzug von Absetzbeträgen | -941,67 | -941,67 |
| Pension netto | 3.194,33 | 3.194,33 |
| Zuverdienst brutto | 2.000,00 | 2.000,00 |
| SV DNA (KV, AK-Umlage, WBF) 5,12% | -102,40 | -102,40 |
| SV DNA (PV) 10,25% | -205,00 | — |
| Werbungskostenpauschale | -11,00 | -11,00 |
| Steuerbemessungsgrundlage vor Aktivitätsfreibetrag | 1.681,60 | 1.886,60 |
| Aktivitätsfreibetrag 2027 | — | -1.250,00 |
| Steuerbemessungsgrundlage nach Aktivitätsfreibetrag | 1.681,60 | 636,60 |
| Zuverdienst netto *) | 1.061,29 | 1.642,96 |
| Einkünfte Pension und Zuverdienst gesamt: | ||
| Steuerbemessungsgrundlage gesamt | 5.817,60 | 4.772,60 |
| Lohnsteuer gesamt nach Abzug von Absetzbeträgen *) | 1.572,97 | 1.196,31 |
| Einkommen gesamt netto | 4.255,63 | 4.837,29 |
| Monatliche Ersparnis ab 2027 in Euro | 581,67 | |
| Was netto übrig bleibt vom Bruttozuverdienst (in %) |
53,06% | 82,15% |
*) Zuverdienst brutto minus SV, minus Lohnsteuer
Anmerkungen: Keine Berücksichtigung von Sonderzahlungen (13., 14. Gehalt), da mit festem Satz besteuert wird!
Keine Anpassung der Steuerwerte 2027, da noch unbekannt.
Beispiel 3
Zuverdiener – Selbständiger Geschäftsführer: verdient neben der Pension (2.000 Euro brutto) zusätzlich 1.900 Euro auf Honorarbasis brutto monatlich
Monatswerte in Euro
| 2026 | 2027 | |
| Pension brutto | 2.000,00 | 2.000,00 |
| SV DNA (KV) 6% | -120,00 | -120,00 |
| Lohnsteuer nach Abzug von Absetzbeträgen | -78,22 | -78,22 |
| Pension netto | 1.801,78 | 1.801,78 |
| Zuverdienst (Honorar) brutto | 1.900,00 | 1.900,00 |
| Betriebsausgabenpauschale | -114,00 | -114,00 |
| 15% Gewinnfreibetrag *) | -202,90 | -222,90 |
| Summe Sozialversicherung **) | -437,70 | -302,28 |
| Steuerbemessungsgrundlage vor Aktivitätsfreibetrag | 1.145,40 | 1.260,82 |
| Aktivitätsfreibetrag 2027 | — | -1.250,00 |
| Steuerbemessungsgrundlage nach Aktivitätsfreibetrag | 1.145,40 | 10,82 |
| Zuverdienst netto ***) | 1.118,68 | 1.594,47 |
| Einkünfte Pension und Zuverdienst gesamt: | ||
| Steuerbemessungsgrundlage gesamt | 3.025,40 | 1.890,82 |
| Steuer gesamt nach Abzug von Absetzbeträgen | 421,84 | 81,47 |
| Einkommen gesamt netto | 2.920,46 | 3.396,25 |
| Monatliche Ersparnis ab 2027 in Euro | 475,79 | |
| Was netto übrig bleibt vom Bruttozuverdienst (in %) |
58,88% | 83,92% |
*) 2027 leicht abweichender Betrag zu 2026 wegen Reduktion des GFB aufgrund unterschiedlicher bezahlter SVS
**) PV-Satz reduziert sich von 18,50% auf 10,18% von 2026 auf 2027
***) Zuverdienst brutto minus SV, minus Steuer
Beispiel 4
Aufschieber – Eine Person überlegt, ob sie den Pensionsantritt aufschieben und weiterhin monatlich 3.500 EUR verdienen soll. Alternativ könnte sie sofort in Pension gehen, eine Bruttopension von 2.200 EUR beziehen und daneben weiterhin 3.500 EUR brutto monatlich verdienen.
Monatswerte in Euro
| 2026 | 2027 | |
| Aktives Einkommen brutto | 3.500,00 | 3.500,00 |
| SV DNA (KV, AK-Umlage, WBF) 5,12% | -179,20 | -179,20 |
| SV DNA (PV) 10,25% | -358,75 | — |
| Werbungskostenpauschale | -11,00 | -11,00 |
| Steuerbemessungsgrundlage vor Aktivitätsfreibetrag | 2.951,05 | 3.309,80 |
| Aktivitätsfreibetrag 2027 | — | -1.250,00 |
| Steuerbemessungsgrundlage nach Aktivitätsfreibetrag | 2.951,05 | 2.059,80 |
| Lohnsteuer nach Abzug von Absetzbeträgen | -435,07 | -167,69 |
| Aktives Einkommen netto *) | 2.526,99 | 3.153,11 |
| Monatliche Ersparnis ab 2027 in Euro | 626,13 | |
| Was netto übrig bleibt vom Bruttoverdienst (in %) |
72,20% | 90,09% |
*) Einkommen brutto minus SV, minus Lohnsteuer
Anmerkungen: Keine Berücksichtigung von Sonderzahlungen (13., 14. Gehalt), da mit festem Satz besteuert wird! Keine Anpassung der Steuerwerte 2027, da noch unbekannt.
Beispiel 5
Vergleich: Aufschieben oder Zuverdienen
Jemand überlegt, entweder die Pension aufschieben und verdient weiterhin 3.500 Euro monatlich. Oder er geht gleich in Pension (2.200 Euro brutto) und arbeitet nebenbei weiter, wo er weiterhin 3.500 Euro monatlich erhält.
Annahmen: Stand Pensionskonto 30.800 Euro Jahreswert inkl. Sonderzahlungen.
Monatswerte in Euro
| Aufschieben | Dazuverdienen | |
| Pension brutto | 2.200,00 | |
| SV DNA (KV) 6% | -132,00 | |
| Lohnsteuer nach Abzug von Absetzbeträgen | -154,03 | |
| Pension netto | 1.913,97 | |
| Zuverdienst brutto | 3.500,00 | 3.500,00 |
| SV DNA (KV, AK-Umlage, WBF) 5,12% | -179,20 | -179,20 |
| Werbungskostenpauschale | -11,00 | -11,00 |
| Steuerbemessungsgrundlage vor Aktivitätsfreibetrag | 3.309,80 | 3.309,80 |
| Aktivitätsfreibetrag 2027 | -1.250,00 | -1.250,00 |
| Steuerbemessungsgrundlage nach Aktivitätsfreibetrag | 2.059,80 | 2.059,80 |
| Lohnsteuer Zuverdienst | 167,69 | 726,00 |
| Zuverdienst netto *) | 3.153,11 | 2.593,90 |
| Einkommen gesamt netto | 3.153,11 | 4.507,87 |
| Erhöhung der Pension für Aufschieber | |
| Plus 1,78 % in Pensionskonto | 62,30 |
| Plus 5,1 % gem. § 5 APG (für längeres Arbeiten) **) | 115,38 |
| Pensionsplus für ein Jahr Aufschieben pro Monat | 177,68 |
| Amortisationsdauer in Jahren ***) | 12,38 Jahre |
*) Zuverdienst brutto minus SV, minus Steuer
**) Wer bis zu drei Jahre länger arbeitet als das Regelpensionsalter, erhält jeweils 5,1 % Bonus am Pensionskonto gutgeschrieben.
***) Das Pensionsplus für ein Jahr aufschieben, wird dem Verzicht auf ein Jahr Pension in Höhe von 2.200 Euro gegenübergestellt.
Anmerkungen: Keine Berücksichtigung von Sonderzahlungen (13., 14. Gehalt), da mit festem Satz besteuert wird! Keine Anpassung der Steuerwerte 2027, da noch unbekannt.
Außergewöhnliche Belastungen
Krankheit, Pflege, Behinderung oder Kosten für Kinder mit besonderen Bedürfnissen: Manche Kosten treffen einen nicht freiwillig, sondern einfach, weil das Leben passiert. Das Steuerrecht kann solche Aufwendungen unter bestimmten Voraussetzungen als außergewöhnliche Belastungen (agB) berücksichtigen. Klarstellungen in den Lohnsteuerrichtlinien (LStR) zeigen, worauf besonders zu achten ist.
AgB sind Kosten, die deutlich über das hinausgehen, was die meisten Steuerpflichtigen üblicherweise tragen müssen. Damit Krankheitskosten, Pflege, Behinderung und andere unvermeidbare Ausgaben steuerlich anerkannt werden, müssen drei Kriterien vorliegen: Außergewöhnlichkeit, Zwangsläufigkeit und wesentliche Beeinträchtigung. Es muss sich also um Kosten handeln, die nicht zum normalen Lebensaufwand gehören, denen man sich nicht entziehen kann und die finanziell spürbar sind.
Mit oder ohne Selbstbehalt?
Allgemeine Krankheitskosten wirken sich meist erst aus, wenn sie den einkommensabhängigen Selbstbehalt übersteigen. Dazu zählen Arztkosten, Medikamente, Spitalskosten oder Therapien. Behinderungsbedingte Mehraufwendungen können dagegen in der Regel ohne Selbstbehalt berücksichtigt werden. Dafür muss ein Grad der Behinderung (Sozialministeriumsservice) amtlich festgestellt werden. Die LStR stellen dazu klar: Ein unterjährig festgestellter Behinderungsgrad gilt für das ganze Jahr. Werden unterjährig mehrere Grade festgestellt, ist grundsätzlich der höhere Grad für das ganze Jahr maßgeblich. Außerdem ist eine steuerliche Begünstigung rückwirkend ab einem bestimmten Ereignis möglich, wenn die Behinderung eindeutig darauf zurückzuführen ist (z.B. Unfall, Operation).
Je nach Höhe des Behinderungsgrades stehen pauschale Freibeträge zu. Sind die tatsächlichen Kosten höher, können alternativ auch diese geltend gemacht werden. Zusätzlich können bestimmte Aufwendungen für Hilfsmittel, Heilbehandlungen sowie Unterrichtskosten in einer Sonder- oder Pflegeschule oder Kosten einer Behindertenwerkstätte berücksichtigt werden. Gerade bei Kindern mit Behinderung ist eine genaue Unterscheidung zwischen Unterrichtskosten, Unterbringungskosten, Pflegegeld und behinderungsbedingten Mehraufwendungen wichtig, da diese steuerlich nicht immer gleichbehandelt werden. Bezogenes Pflegegeld oder ähnliche Leistungen kürzen die Wohn- bzw. Pflegekosten für die Unterbringung. Unterrichtskosten können unter bestimmten Voraussetzungen ohne Kürzung geltend gemacht werden.
Auch für Angehörige können agB eine Rolle spielen. Trägt jemand die Kosten für den behinderten (Ehe-)Partner oder ein Kind mit Behinderung, können ebenfalls agB absetzbar sein.
Tipp: Informieren Sie sich auch über sonstige Begünstigungen im Zusammenhang mit einer Behinderung: ORF-Beitragsbefreiung, Zuschuss für behindertengerechten Wohnungsumbau, Befreiung von der motorbezogenen Versicherungssteuer, NoVA-Begünstigung, Gratis-Autobahnvignette, Parkgebührenbefreiung, erhöhte Familienbeihilfe uvm.
4,9 % Umsatzsteuer auf Lebensmittel starten im Juli
Die Senkung der Umsatzsteuer auf ausgewählte Grundnahrungsmittel ist beschlossen. Wie berichtet, stellt die kurze Umstellungsfrist für Registrierkassen eine Herausforderung dar.
Für zwölf definierte Nahrungsmittelgruppen gilt ab 1. Juli 2026 ein Steuersatz von 4,9 % statt 10 %. Diese Gruppen sind im Anhang zum Umsatzsteuergesetz anhand der Kombinierten Nomenklatur (KN) festgelegt: Milch, Joghurt, Butter, Hühnereier, viele heimische frische Obst- und Gemüsesorten, Tiefkühlgemüse, Reis, Weizenmehl und -grieß, rohe Teigwaren, Brot und Speisesalz.
Umstellung Registrierkasse
Betroffene Unternehmerinnen und Unternehmer sollen – sofern noch nicht erledigt – sich rasch um die Einrichtung des neuen Steuersatzes kümmern. Problematisch wird es, wenn sich die Registrierkasse gar nicht oder nicht rechtzeitig umstellen lässt.
Unzulässig ist die weitere Anwendung von 10 % USt. Besser ist es, den Bruttobetrag mit 4,9 % USt im System zu hinterlegen und die Rechnung gegebenenfalls händisch zu korrigieren.
Bleiben 10 % Umsatzsteuer auf der Rechnung, besteht die Gefahr, dass die ausgewiesene Umsatzsteuer von 10 % geschuldet wird, obwohl der Bruttobetrag nur 4,9 % enthält. Da jedoch meist an Privatpersonen verkauft wird, betrifft dies nur Lieferungen an Unternehmen (z.B. Obstkorb als freiwilliger Sozialaufwand).
Liebe Leserin, lieber Leser!
Eines der großen Versprechen im Regierungsprogramm soll nun ab 2027 Wirklichkeit werden: Wer in der Pension arbeitet, soll mehr Netto vom Brutto haben. Die geplante Flat Tax für Pensionisten wurde nicht umgesetzt, der nun geschaffene Freibetrag und die Beitragsbefreiung bringen je nach Fall bis zu 600 € Ersparnis pro Monat – das zeigen auch die durchgerechneten Beispiele.
Auch auf unsere jüngeren Leserinnen und Leser, deren Pension noch in weiter Ferne liegt, warten spannende Themen aus den Bereichen Steuern, Finanzen und Wirtschaft.
Viel Spaß beim Lesen!
Abgabenbefreiung bei älteren Personen
Wer in Pension geht, muss oft mit spürbar weniger Geld auskommen als in der Vollerwerbszeit. ORF-Beitrag, Medikamente, Strom- und Telefonkosten drücken kleine Pensionen empfindlich. Gut zu wissen, dass es unter Umständen Befreiungen und Zuschüsse über Antrag gibt.
ORF-Beitrag
Ein Befreiungsanspruch besteht, wenn man eine Pension oder Pflegegeld bezieht und das Haushaltsnettoeinkommen 2026 unter folgenden Monatsgrenzen liegt:
- 1 Person im Haushalt: 1.465,40 €
- 2 Personen im Haushalt: 2.311,81 €
- jede weitere Person: + 226,11 €
Ein Antrag ist bei der OBS (ORF-Beitrags Service GmbH) zu stellen. Dort kann auch geprüft werden, ob zusätzlich ein Zuschuss zum Fernsprechentgelt oder Begünstigungen im Zusammenhang mit EAG-Kosten (Entfall eines Netzkostenanteils) relevant sind. Seit 1.4.2026 haben ORF-Beitragsbefreite auch Anspruch auf den Sozialtarif für Strom.
https://www.obs.at/befreiung
Rezeptgebühren
2026 beträgt die Rezeptgebühr 7,55 € pro Medikament. Bei niedrigem Einkommen kann eine Befreiung beantragt werden. Zusätzlich gibt es eine automatische Obergrenze: Wer im Kalenderjahr 2 % des Jahresnettoeinkommens für Rezeptgebühren erreicht, ist für den Rest des Jahres befreit. Es müssen aber mindestens 41 Rezeptgebühren bezahlt werden, ehe diese Deckelung greift.
Wer nur eine kleine Pension bezieht, sollte außerdem die Ausgleichszulage prüfen lassen. 2026 liegt der Richtsatz für Alleinstehende bei 1.308,39 € monatlich, bei Ehepaaren bzw. eingetragenen Partnern im gemeinsamen Haushalt bei 2.064,12 €.
Aktiv-Pension: So lohnt sich Weiterarbeiten
Ab 1. Jänner 2027 soll ein Reformpaket das Arbeiten im Alter attraktiver machen. Die „Aktiv-Pension“ bringt massive steuerliche Entlastungen und Vorteile in der Sozialversicherung.
15.000 € Aktivitätsfreibetrag
Kernstück ist ein steuerlicher Freibetrag für aktiv Erwerbstätige, die bereits das Regelpensionsalter erreicht haben. Der neue Aktivitätsfreibetrag in Höhe von bis zu 1.250 € pro Monat bzw. 15.000 € pro Jahr wird direkt von der Steuerbemessungsgrundlage abgezogen. Bis zu diesem Betrag bleibt der Zuverdienst einkommensteuerfrei.
Begünstigt sind sowohl Angestellte als auch Selbstständige, sofern sie eine „aktive“ Tätigkeit ausüben. Reine Passiveinkünfte wie etwa Einkünfte aus einer betrieblichen Versorgungsrente, aus der Verpachtung eines Betriebs oder als kapitalistischer Mitunternehmer zählen ebenso wenig dazu wie Einkünfte aus Vermietung und Verpachtung oder Kapitalerträge. Auch für fix versteuerte Einkünfte (z.B. Sonderzahlungen) gibt es keinen Aktivitätsfreibetrag.
Voraussetzungen
Der Freibetrag gilt ab Erreichen des Regelpensionsalters. Dieses beträgt für Männer 65 Jahre und für Frauen aktuell 61,5 und wird bis 2033 stufenweise auf 65 Jahre angehoben.
Unterschieden wird zwischen:
- Zuverdienern – Pensionisten mit Erwerbstätigkeit
- Aufschiebern – Personen, die den Pensionsantritt hinausschieben
Für Zuverdiener gelten für den Freibetrag Mindestversicherungszeiten:
- Männer: 40 Versicherungsjahre (480 Monate).
- Frauen: 2027 34 Versicherungsjahre (408 Monate), mit stufenweiser Anhebung auf 480 Monate bis 2033. Maßgeblich sind jene Mindestmonate, die beim Erreichen des Regelpensionsalters gelten und nicht jene bei einem tatsächlichen späteren Pensionsantritt.
Aufschieber benötigen keine Mindestversicherungszeiten, sie profitieren sofort vom Freibetrag. Wer also beim Erreichen des Pensionsalters noch zu wenig Versicherungsmonate hat, der kann zunächst aufschieben und den Freibetrag nutzen, bis sich die Mindestversicherungsjahre ausgehen, um danach als Zuverdiener zu profitieren. Pech haben allerdings jene, die bereits in Pension sind und bei Pensionsantritt noch keine 480 Monate (Männer) bzw. 408+ Monate (Frauen) beisammen hatten. Für jene gibt es nach derzeitigem Stand des geplanten Gesetzes auch keine Sanierungsmöglichkeit.
Besonderheit Teilpension
Bei Inanspruchnahme der Alterspension als Teilpension ist keine Mindestanzahl an Versicherungsmonaten für den Bezug des Aktivitätsfreibetrages erforderlich. Damit lässt sich das Sammeln fehlender Versicherungszeiten bei gleichzeitigem Teilpensionsbezug bewerkstelligen.
Allerdings ist eine Teilpension für Dienstnehmer vorgesehen. Für Selbständige ist eine Teilpension nur möglich, wenn keine Pensionspflichtversicherung durch den Zuverdienst ausgelöst wird. Damit ist man in der Regel mit der Geringfügigkeitsgrenze beschränkt.
Entfall der Pensionsbeiträge
Neben der Steuerersparnis gibt es ab 2027 eine zweite große Entlastung: Für Personen, die über das Regelpensionsalter hinaus arbeiten, entfällt der Dienstnehmeranteil zur Pensionsversicherung.
Die Begünstigung gilt sowohl für Aufschieber als auch für Zuverdiener. Die Ersparnis beträgt daher:
- Für Arbeitnehmer: 10,25 % des Bruttolohns
- Für Selbstständige: prozentuell jene Ersparnis, die dem Dienstnehmeranteil am Gesamtbeitrag entspricht. Dies sind in Prozent der SV-Beitragsgrundlage:
- Gewerbe und Neue Selbständige: 8,32 %
- Freiberufler nach FSVG: 8,99 %
- Bauern: 7,64 %
Der Dienstgeberanteil in Höhe von 12,55 % wird nicht reduziert, wodurch Arbeitgeber von Aufschiebern ab 2027 schlechter gestellt werden, da aktuell der halbe Beitragssatz für maximal drei Jahre vom Bund übernommen wird.
Pensionsbonus für Aufschieber
Zusätzlich zum Freibetrag und der Beitragsbefreiung erhöht sich die spätere Pension für Aufschieber pro Jahr des Aufschubs um 5,1 % (maximal drei Jahre = 15,3 %). Diesen Bonus gibt es bereits seit 2024. Zusätzlich kommt die Steigerung aufgrund der weiterhin geleisteten Pensionsbeiträge hinzu.
Die „besondere Höherversicherung“, die eine gewisse Pensionssteigerung für Zuverdiener ergab, wird im Gegenzug ab 2027 gestrichen.
Hinweis: Das vorliegende Gesetzespaket liegt als Ministerialentwurf zur Begutachtung vor. Es kann sich daher derzeit noch einiges ändern. Wir halten Sie auf dem Laufenden.
Zuverdiener – Dienstnehmer, verdient neben der Pension (von 2.000 Euro brutto) zusätzlich 1.500 Euro brutto monatlich
| Monatswerte in Euro | 2026 | 2027 |
| Pension brutto | 2.000,00 | 2.000,00 |
| SV DNA (KV) 6 % | -120 | -120 |
| Lohnsteuer nach Abzug von Absetzbeträgen | -78,22 | -78,22 |
| Pension netto | 1.801,78 | 1.801,78 |
| Zuverdienst brutto | 1.500,00 | 1.500,00 |
| SV DNA (KV, AK-Umlage, WBF) 5,12 % | -76,8 | -76,8 |
| SV DNA (PV) 10,25 % | -153,75 | – |
| Werbungskostenpauschale | -11 | -11 |
| Steuerbemessungsgrundlage vor Aktivitätsfreibetrag | 1.258,45 | 1.412,20 |
| Aktivitätsfreibetrag 2027 | – | -1.250,00 |
| Steuerbemessungsgrundlage nach Aktivitätsfreibetrag | 1.258,45 | 162,2 |
| Zuverdienst netto *) | 846,36 | 1.374,54 |
| Einkünfte Pension und Zuverdienst gesamt: | ||
| Steuerbemessungsgrundlage gesamt | 3.138,45 | 2.042,20 |
| Lohnsteuer gesamt nach Abzug von Absetzbeträgen | 501,31 | 126,88 |
| Einkommen gesamt netto | 2.648,14 | 3.176,32 |
| Monatliche Ersparnis ab 2027 in Euro | 528,18 | |
| Was netto übrig bleibt vom Bruttozuverdienst (in %) | 56,42 % | 91,64 % |
*) Zuverdienst brutto minus SV, minus Lohnsteuer
Anmerkungen: Keine Berücksichtigung von Sonderzahlungen (13., 14. Gehalt), da mit festem Satz besteuert wird! Keine Anpassung der Steuerwerte 2027, da noch unbekannt.
In impuls plus* finden Sie weitere interessante Beispiele:
https://impuls-plus.steuerimpuls.com/plus9/
WKO-Benutzerkonto
Ein WKO‑Benutzerkonto kann von jedem Gewerbetreibenden kostenlos eingerichtet werden und ermöglicht den Zugang zu zahlreichen digitalen Services der Wirtschaftskammer. Mit der Anmeldung können Informationsangebote personalisiert werden, außerdem erhält man Zugriff auf den eigenen Eintrag im Firmen A-Z oder kann beispielsweise die digitale Wirtschaftslandkarte nutzen. Ebenfalls verfügbar ist das KMU-Klimaportal, das Betriebe auf ihrem Weg zur eigenen Klimabilanz unterstützt.
Was passiert, wenn mein Kind 18 wird?
Gratulation – dann haben Sie aufregende Jahre hinter sich, es gibt bei der Familienbeihilfe und der Mitversicherung jedoch einiges zu beachten.
Grundsätzlich besteht ab dem 18. Geburtstag nur Anspruch auf Familienbeihilfe, solange Ihr Kind noch in einer Berufsausbildung steht (Lehre, Schule, Studium etc.). Nach Abschluss der Schulausbildung z.B. Matura besteht der Anspruch für weitere vier Monate -unabhängig davon, ob im Herbst eine Ausbildung oder ein Studium angestrebt wird. Die vier Monate können sich verlängern, wenn die nächste Ausbildung zum frühestmöglichen Zeitpunkt begonnen wird.
Falls sich Ihr Kind für ein freiwilliges Sozialjahr entscheidet, kann währenddessen in den meisten Fällen ebenfalls Familienbeihilfe bezogen werden.
Steht zunächst ein Präsenz- oder Zivildienst am Programm, gibt es für diese Monate keine Familienbeihilfe. Wird jedoch danach mit der Ausbildung weitergemacht, steht die Familienbeihilfe für die Monate davor und danach, bis zum nächstmöglichen Ausbildungsbeginn wieder zu.
An die Familienbeihilfe ist die beitragslose Mitversicherung automatisch gekoppelt. Für Kinder, die ab dem 18. Geburtstag oder unmittelbar nach Beendigung einer Ausbildung erwerbslos sind, gibt es für max. 24 Monate die Möglichkeit diese weiter mitzuversichern.
SVS‑Vorsorgepass
SVS‑Versicherte können seit heuer den Vorsorgepass mit ihrer ID‑Austria nutzen. In der App SVS Go oder nach dem Login im Online‑Portal werden alle empfohlenen Vorsorgemaßnahmen angezeigt. Nach Absolvierung einer Gesundheitsmaßnahme – etwa einer Vorsorgeuntersuchung oder einer Influenza‑Impfung – werden Punkte gutgeschrieben, die man sich steuerfrei auszahlen lassen kann. Das Angebot gilt auch für mitversicherte Angehörige sowie SVS‑Pensionistinnen und ‑Pensionisten.
Was ist mein Unternehmen wert?
Viele Unternehmerinnen und Unternehmer haben ein gutes Gefühl für ihr Geschäft. Sie kennen ihre Kundschaft, Mitarbeiter, Maschinen, ihr Geschäftsumfeld. Bei der Frage: „Was ist Ihr Unternehmen wert?“ wird es aber oft still. Für die Beurteilung des Wertes eines Unternehmens zählen unter anderem Ertragskraft, Risiken, Investitionsbedarf, Marktchancen und aus welchem Grund bewertet wird. Ein schneller Blick auf Gewinn oder Umsatz reicht daher selten aus.
Das neue Fachgutachten KFS/BW1 bringt Klarheit zur Unternehmensbewertung, aber auch höhere Anforderungen. Marktwert und typisierter subjektiver Unternehmenswert rücken verstärkt in den Fokus. Außerdem steigen die Anforderungen an eine erwartungstreue Planung, Dokumentation und Transparenz. Je nach Anlass kann ein anderer Wertmaßstab entscheidend sein: Geht es um Verkauf, Nachfolge, Umgründung, Streit zwischen den Gesellschaftern, steuerliche Fragen oder gerichtliche Auseinandersetzungen? Das Fachgutachten ist für Aufträge ab 30. Juni 2026 anzuwenden.
Nicht jede Bewertungsfrage erfordert ein umfangreiches Gutachten, oft genügt eine fundierte Einschätzung des Unternehmenswertes.
Der Substanzwert zeigt, was die Vermögenswerte wert sind. Er dient lediglich als Untergrenze, wenn die Verwertung der Substanz mehr bringt als die Fortführung.
Der Wert eines lebenden Unternehmens steckt in seiner Ertragskraft. Nicht betriebsnotwendiges Vermögen ist gesondert zu betrachten, Schulden sind abzuziehen. Ein Unternehmen ist vor allem so viel wert, wie es künftig erwirtschaften kann. Vergangenheitszahlen sind wichtig, sie sind aber nur der Startpunkt.
Einen potenziellen Käufer interessiert, ob vergangene Gewinne auch zukünftig noch möglich sind. Gerade deshalb sind realistische Planungsrechnungen, nachvollziehbare Annahmen und eine ehrliche Risikoschätzung von zentraler Bedeutung. Unternehmenswerte werden aus künftig erwarteten Geldflüssen abgeleitet.
Für eine erste Orientierung reicht meist eine grobe Schätzung. Sie ist sinnvoll als Richtwert bei ersten Verkaufsgesprächen eines KMU. In weiterer Folge werden häufig die Ergebnisse der letzten Jahre normalisiert und ein vereinfachter Ertragswert oder ein Branchen-Multiple (Faktor, der eine Finanzkennzahl – z.B. Gewinn oder Umsatz – vervielfacht) abgeleitet. In bestimmten freien Berufen wird mit Umsatz-Multiples gearbeitet. Das ist zwar praktisch, ersetzt aber keine saubere Analyse.
Mehr Sicherheit bietet eine Bewertungsindikation. Zwischen Bauchgefühl und vollständigem Bewertungsgutachten kann sie für Kaufpreisverhandlungen bereits eine deutlich bessere Grundlage liefern. Wichtig ist offenzulegen, dass die Bewertung in Anlehnung an das Fachgutachten erfolgt und wo Vereinfachungen vorgenommen wurden.
Tipp: Warten Sie mit der Bewertung nicht, bis der Käufer schon vor der Tür steht. Saubere Jahresabschlüsse, realistische Planungen, klare Verträge, geordnete Kundenbeziehungen und nachvollziehbare Unternehmerlohn-Regelungen machen Ihr Unternehmen nicht nur besser bewertbar, sondern oft auch wertvoller.
Kein Werbungskostenabzug für Hörgerät eines Journalisten
Ein Journalist machte in seiner Einkommensteuererklärung den Aufwand für sein Hörgerät als Werbungskosten geltend. Er begründete dies damit, dass für ihn gutes Hören aus beruflichen Gründen (z.B. bei Interviews) unabdingbar sei und dieser Aufwand daher unmittelbar mit seinem Beruf zusammenhänge. Sowohl das Finanzamt als auch das Bundesfinanzgericht sahen darin allerdings keine berufliche Notwendigkeit, weil der Aufwand in keinem Zusammenhang mit einer Berufskrankheit (analog zu einer Staublunge) steht. Das Hörgerät kann daher nur als außergewöhnliche Belastung unter Berücksichtigung des vom Steuerpflichtigen zu tragenden Selbstbehalts berücksichtigt werden.
E-Firmenwagen wird steuerpflichtig
Ab 2027 soll die bisherige Steuerbefreiung für Elektro-Firmenwagen entfallen. Dieser Vorteil war bislang ein wesentlicher Anreiz für die Wahl eines E-Dienstwagens.
Das soll sich nun ändern: Der steuerpflichtige Sachbezug dürfte 2027 0,375 % und ab 2028 monatlich 0,625 % der Anschaffungskosten betragen. Voraussichtlich wird wie bei Verbrennern eine Bemessungsgrenze von 48.000 € gelten. Daraus ergibt sich 2027 ein maximaler Sachbezug von 180 € und ab 2028 300 € im Monat.
30.09.2026 – GmbH-Jahresabschluss ans Firmenbuch
Der Jahresabschluss einer GmbH muss innerhalb von fünf Monaten aufgestellt werden. Für die Offenlegung beim Firmenbuch gilt eine Neun‑Monats‑Frist, somit bis zum 30.09.2026 für den Abschluss zum 31.12.2025. Bei Versäumnis können Zwangsstrafen gegen die Gesellschaft und die Geschäftsführung verhängt werden.
Wann brauche ich eine Anmeldebescheinigung?
Die Anmeldebescheinigung ist ein wichtiges Dokument für Bürgerinnen und Bürger der EU, des EWR sowie der Schweiz, die sich länger als drei Monate in Österreich aufhalten. Sie dient als Nachweis des unionsrechtlichen Aufenthaltsrechts und muss spätestens vier Monate nach der Einreise beantragt werden.
Betroffen sind vor allem Arbeitnehmer, Selbstständige, Studierende, Pensionisten sowie Personen mit ausreichenden finanziellen Mitteln und Krankenversicherungsschutz. Die Behörde prüft, ob die Voraussetzungen für ein Aufenthaltsrecht erfüllt sind.
Häufig wird die Anmeldebescheinigung mit dem Meldezettel verwechselt. Dieser weist den Wohnsitz nach – die Anmeldebescheinigung bestätigt das Aufenthaltsrecht.
Wer seiner Verpflichtung zur Beantragung nicht nachkommt, riskiert eine Verwaltungsstrafe. Die Anmeldebescheinigung selbst ist unbefristet gültig. Nach fünf Jahren rechtmäßigem und durchgehendem Aufenthalt kann zudem eine Bescheinigung des Daueraufenthalts beantragt werden.
Für Personen, die ihren Lebensmittelpunkt, ihre Ausbildung oder ihre berufliche Tätigkeit längerfristig nach Österreich verlegen, ist rechtzeitige Beantragung daher wichtig.
e-card auf der App
Mit nur wenigen Klicks haben Sie Ihre digitale e-card auf Ihrem Smartphone: Öffnen Sie die Meine ÖGK-App oder die svsGo-App und melden Sie sich mit Ihrer ID-Austria an. Aktivieren Sie anschließend die NFC-Funktion Ihres Smartphones. Nun können Sie Ihre digitale e-card verwenden: Halten Sie Ihr Smartphone an das Lesegerät in der Ordination. Das Hinzufügen der digitalen e-card für mitversicherte Kinder ist derzeit noch nicht möglich.
Gründer: 250 € Bonus für Steuerberatung
Der Gründerbonus unterstützt Gründerinnen und Gründer mit 250 € Zuschuss zur ersten Steuerberater‑
Honorarnote. Dafür ist eine Online‑
Registrierung nötig und der Gründungsnachweis (z.B. NeuFöG‑Formular, Firmenbuch‑ oder GISA‑Auszug) muss hochgeladen werden. Danach kann die Honorarnote eingereicht werden.
Infos unter: niemals-ohne.at
Was ist die Anti-Greenwashing Richtlinie?
„Klimaneutral“, „grün“, „umweltfreundlich“ – klingt gut, reicht aber künftig nicht mehr. Die EU macht Nachhaltigkeitswerbung strenger. Für Unternehmen bedeutet das: Wer grün wirbt, muss klar sagen, was gemeint ist und dies belegen können.
Greenwashing liegt vor, wenn ein Produkt, eine Dienstleistung oder ein Unternehmen nachhaltiger wirkt, als es tatsächlich ist. Dagegen richtet sich die sogenannte „EmpCo-Richtlinie“ (Empowering Consumers for the Green Transition). Sie soll Verbraucherinnen und Verbraucher besser vor irreführenden Umweltversprechen schützen. Die neuen Regelungen sollen ab 27. September 2026 gelten.
Allgemeine Aussagen wie „umweltfreundlich“, „nachhaltig“ oder „klimaneutral“ dürfen dann nicht mehr einfach als Werbeschlagwort verwendet werden. Gemachte Aussagen müssen zukünftig klar, überprüf- und belegbar sein. Verstöße werden streng geahndet. Die Konsequenzen reichen von empfindlichen Geldstrafen und Gewinnabschöpfung über Unterlassungsklagen bis hin zu massiven Reputationsschäden.
Tipp: Prüfen Sie rechtzeitig, welche Aussagen Ihr Unternehmen auf Website, Foldern, Verpackungen, Angeboten und Social Media verwendet. Nachhaltigkeit darf weiter kommuniziert werden – aber mit Substanz.
Die KI kann mich mal
Barbara Oberrauter-Zabranskys Buch hebt sich wohltuend von vielen KI-Büchern ab. Verständlich, praxisnah und mit Humor erklärt sie, wie KI funktioniert, wo ihre Stärken liegen und warum kritisches Denken unverzichtbar bleibt. Die Autorin zeigt, dass gute Ergebnisse durch klare Kommunikation entstehen und KI mit Wahrscheinlichkeiten statt Wahrheiten arbeitet. Als Sparringpartner und Werkzeug kann sie Prozesse unterstützen, ersetzt aber nicht menschliches Urteilsvermögen. Ein lesenswerter Orientierungsgeber.
Barbara Oberrauter-Zabransky
Die KI kann mich mal
Verlag Kremayr & Scheriau
Der ewige Steuerkalender
| ESt / KÖSt |
| Vorauszahlungen: 15. Feb./Mai/Aug./Nov. |
|
Jahreserklärung: 30. Juni des Folgejahres (elektronisch), mit Steuerberater: 31. März des zweitfolgenden Jahres
|
| USt |
|
UVA (monatlich): 15. des zweitfolgenden Monats
|
| UVA (quartalsweise): 15. Feb./Mai/Aug./Nov. |
|
Jahreserklärung: 30. Juni des Folgejahres (elektronisch); mit Steuerberater: 31. März des zweitfolgenden Jahres
|
|
ZM: (monatlich / quartalsweise): Ende Folgemonat
|
| EU-OSS (quartalsweise): Ende Folgemonat |
| IOSS (monatlich): Ende Folgemonat |
| Antrag Rückerstattung MwSt: |
| Drittland: 30. Juni des Folgejahres |
| EU: 30. Sep. des Folgejahres |
| Lohnabgaben |
| Meldung und Zahlung: 15. des Folgemonats |
|
Jahresmeldung L16 und Schwerarbeitsmonate: 15. Feb. des Folgejahres
|
|
Jahresmeldung KommSt und DGA: 31. März des Folgejahres
|
| Statistik |
| Intrastat: 10. Arbeitstag des Folgemonats |
|
Meldung grenzüberschreitender Dienstleistungsverkehr
|
| (quartalsweise): 15. des Folgemonats |
| (jährlich): 15. Feb. des Folgejahres |
| SVS |
| Beiträge: Ende Feb./Mai/Aug./Nov. |
| Werbeabgabe |
|
Zahlung (monatlich): 15. des zweitfolgenden Monats
|
|
Jahreserklärung: drei Monate nach Ende Wirtschaftsjahr
|
| Kammerumlage |
| KU1: 15. Feb./Mai/Aug./Nov. |
|
KU2 (DZ): 15. des Folgemonats (siehe Lohnabgaben)
|
| Grundumlage: ein Monat nach Vorschreibung |
| Meldungen bis Ende Feb. des Folgejahres |
| Zahlungen § 109a EStG (z.B. Freie DN) |
| Honorarzahlungen ins Ausland § 109b EStG |
|
Diverse Vereinsmeldungen: PRAE (L19), Spender, Freiwilligenpauschale (E29)
|
Mehr Netto am Konto für mehr Arbeit
Damit sich Mehrarbeit stärker lohnt, gelten ab 2026 neue steuerliche Regelungen für Überstundenzuschläge und Feiertagsarbeitsentgelte.
Überstundenzuschläge bleiben steuerfrei: Ab 1. Jänner 2026 können bis zu 15 Überstundenzuschläge pro Monat steuerfrei ausbezahlt werden, solange der Höchstbetrag von 170 € nicht überschritten wird. 2024 und 2025 galt befristet ein Freibetrag von 200 € monatlich für bis zu 18 Überstunden – diese Übergangsregelung ist ausgelaufen.
2026 wird der Freibetrag erneut erhöht, allerdings nicht mehr so stark wie 2024 und 2025; die ursprüngliche Regelung (120 € für maximal 10 Überstunden) soll erst ab 1. Jänner 2027 wieder gelten. Die folgende Tabelle zeigt das Auf und Ab der Überstundenzuschläge:
|
max. steuerfreie ÜSt-Zuschläge |
max. steuerfreier Betrag pro Monat |
|
|
2023 |
10 |
120 € |
|
2024 |
18 |
200 € |
|
2025 |
18 |
200 € |
|
2026 |
15 |
170 € |
|
2027 |
10 |
120 € |
Das Bundesfinanzgericht entschied, dass ab 1. Jänner 2025 das Feiertagsarbeitsentgelt steuerpflichtig ist. Der Gesetzgeber macht dies nun rückgängig und verankert die Steuerfreiheit bis zu 400 € monatlich ab Jänner 2026 ausdrücklich im Gesetz. In die 400 €-Grenze fallen auch Schmutz-, Erschwernis- und Gefahrenzulagen sowie Zuschläge für Sonn‑, Feiertags‑ und Nachtarbeit samt zugehörigen Überstundenzuschlägen.
4,9 %-Steuersatz fordert Registrierkassen
Ab Juli 2026 soll die Umsatzsteuer auf einige Grundnahrungsmittel 4,9 % betragen. Das könnte einige Registrierkassen vor Herausforderungen stellen.
Die Bundesregierung hat im Kampf gegen die Inflation beschlossen, für einige Nahrungsmittelgruppen die Umsatzsteuer von 10 auf 4,9 % zu senken. Die begünstigten Lebensmittel basieren auf der Kombinierten Nomenklatur und betreffen Milch, Joghurt, Butter, Eier, bestimmte Obst- und Gemüsesorten, verschiedene Backwaren sowie Mehl, Reis, Nudeln und Salz. Bei der Milch ist beispielsweise auch die laktosefreie Variante begünstigt, nicht jedoch Milchalternativen wie Hafer- oder Sojadrink. Die durchschnittliche Entlastung soll knapp 100 € pro Jahr und Haushalt betragen.
Umstellung Registrierkasse
Wer mit Grundnahrungsmitteln handelt und Belege mittels Registrierkasse erstellt, sollte klären, ob das eigene Kassensystem noch einen Steuersatz und dazu einen mit einer Nachkommastelle zulässt. In vielen Fällen wird ein Systemupdate notwendig sein. In Extremfällen lässt sich die bestehende Kassa gar nicht darauf einstellen und eine Neuanschaffung ist notwendig.
Liebe Leserin, lieber Leser!
Der Frühling ist eine gute Gelegenheit, im Betrieb neue Projekte anzugehen. Viele werden sich wohl dem Thema künstliche Intelligenz (KI) zuwenden, die derzeit eine der drängendsten Herausforderungen für Unternehmen darstellt.
Damit Sie ausreichend Zeit für Ihre Projekte haben, haben wir aktuelle Themen wie die neue Umsatzsteuer auf Grundnahrungsmittel oder die Änderungen bei der Homeoffice-Betriebsstätte kompakt und leserfreundlich für Sie zusammengefasst.
Das und viel mehr erwartet Sie in unserer Frühlingsausgabe.
Viel Freude beim Lesen!
Luxusimmobilien: Kein Vorsteuerabzug mehr
Ab 1.1.2026 ändert sich die umsatzsteuerliche Behandlung von teuren Wohnimmobilien grundlegend. Künftig sind sogenannte Luxusimmobilien bei der Vermietung umsatzsteuerfrei – aber mit einem entscheidenden Nachteil: Der Vorsteuerabzug für Errichtungs- und Anschaffungskosten entfällt.
Grundsätzlich ist die Vermietung von Grundstücken und Gebäuden umsatzsteuerfrei. Für die Vermietung zu Wohnzwecken gibt es jedoch eine Ausnahme: Sie unterliegt dem ermäßigten Steuersatz von 10 %. Dadurch steht Vermietern der volle Vorsteuerabzug zu, etwa aus Errichtungs- oder Anschaffungskosten.
Seit 1.1.2026 wird die Steuerbefreiung auf sehr teure oder luxuriöse Immobilien ausgeweitet. Somit müssen „besonders repräsentative Liegenschaften“ umsatzsteuerfrei vermietet werden. Darunter fallen Immobilien, bei denen die Anschaffungs- bzw. Herstellungskosten des Gebäudes samt Nebengebäuden und sonstigen Bauwerken innerhalb eines Zeitraums von fünf Jahren ab Anschaffung bzw. Baubeginn mehr als 2 Mio. € betragen.
Durch die Änderung wollte der Gesetzgeber ausschließen, dass bei besonders teuren Wohnimmobilien ein voller Vorsteuerabzug möglich ist, obwohl diese häufig privat (z.B. durch Gesellschafter) genutzt wurden.
Übergangsregelung
Für Immobilien, die bis 31.12.2025 angeschafft wurden, bleibt die bisherige Regelung bestehen – inklusive Vorsteuerabzug, sofern die Vermietung fremdüblich erfolgt.
Wichtig: Bei einem Grundstück, das typischerweise zur Vermietung mehrerer Mietgegenstände bestimmt ist (z.B. Zinshäuser) wird die Beurteilung der Kostengrenze auf jeden einzelnen Mietgegenstand bezogen.
Kann ich den Alumniverband absetzen?
Bei Mitgliedsbeiträgen zu Berufs- und Wirtschaftsverbänden ist für die steuerliche Absetzbarkeit entscheidend, ob es sich um Pflicht- oder freiwillige Mitgliedschaften handelt und was deren Hauptzweck ist.
Pflichtbeiträge zu Kammern und ähnlichen Institutionen gelten stets als Betriebs- bzw. Werbungskosten. Für freiwillige Mitgliedschaften ist das Gesetz strenger: Der Verband muss laut Satzung und tatsächlicher Tätigkeit überwiegend berufliche Interessen vertreten, und nur statutenmäßig festgelegte Beiträge sind absetzbar. Zusätzliche Zahlungen gelten als Spenden und sind nur absetzbar, wenn der Verein auf der Liste der begünstigten Einrichtungen steht.
Bei privaten Vereinen zieht die Finanz eine scharfe, nicht immer nachvollziehbare Trennung. Alumniverbände gelten als nicht abzugsfähig, da hier soziale Kontakte im Vordergrund stehen – bestätigt zuletzt auch vom Bundesfinanzgericht 2025. Wesentlich besser stehen die Chancen bei Berufsverbänden, die der Weiterbildung oder der Interessenvertretung einer bestimmten Berufsgruppe dienen.
Tipp: Seminarkosten für berufliche Fortbildungen sind immer absetzbar, selbst wenn sie vom Alumniclub angeboten werden. Wichtig ist eine separate Rechnung.
Betrugsbekämpfungsgesetz bringt ab 2026 Verschärfungen
Das Betrugsbekämpfungsgesetz (BBKG) 2025 bringt ab 1. Jänner 2026 spürbare Änderungen im Steuerrecht und Sozialabgabenbereich. Es besteht aus drei Teilen: Steuern, Sozialabgaben und Daten. Letzteres beinhaltet das Krypto-Meldepflichtgesetz.
Krypto-Meldepflichtgesetz
Das Krypto-Meldepflichtgesetz macht ab 1. Jänner 2026 Krypto-Transaktionen für das Finanzamt weitgehend transparent. Krypto-Dienstleister – darunter auch ausländische Anbieter – sind verpflichtet, jährlich bis 31.7. des Folgejahres umfangreiche Daten ihrer Kundinnen und Kunden an die Finanz zu melden. Der Austausch erfolgt zwischen EU- und vielen OECD-Staaten. Krypto-Anleger sollten daher ab 2026 ihre Transaktionen lückenlos dokumentieren, um die steuerliche Behandlung nachweisen zu können. Wer ein schlechtes Gewissen hat, kann vor der ersten Verfolgungshandlung der Finanz eine strafbefreiende Selbstanzeige abgeben. Wir unterstützen Sie gerne!
Luxusimmobilien und Vorsteuerabzug
Immobilien gelten als Luxusimmobilien, wenn die Anschaffungs- oder Herstellungskosten innerhalb von fünf Jahren über 2 Mio. € liegen (inkl. Grund/Boden, Nebengebäude). Bei Zinshäusern zählt die einzelne Wohnung. Wird diese Grenze überschritten, ist die Vermietung zu Wohnzwecken unecht umsatzsteuerbefreit: Die Miete bleibt umsatzsteuerfrei, aber ein Vorsteuerabzug auf Anschaffung, Herstellung und laufende Kosten entfällt. Dies gilt für Objekte, die ab 1. Jänner 2026 neu angeschafft oder errichtet werden.
Barzahlungsgrenze beim Finanzamt
Abgaben können künftig nur bis maximal 10.000 € pro Tag in bar entrichtet werden. Ziel ist die Bekämpfung von Geldwäsche und Terrorismusfinanzierung sowie die Entlastung der Finanzverwaltung.
Abgabenvorrang in der Insolvenz
Bereits entrichtete Umsatzsteuerbeträge und Abzugsteuern wie Lohn- oder Kapitalertragsteuer werden von insolvenzrechtlicher Anfechtung ausgenommen. Der Staat wird als Gläubiger gestärkt, da ordnungsgemäß gezahlte Steuern, die wirtschaftlich nicht vom Schuldner getragen werden, im Insolvenzfall nicht zurückgezahlt werden müssen.
Verkürzungszuschlag
Erfreulich: Die Nachforderungsgrenze für den Verkürzungszuschlag, der vor einem Finanzstrafverfahren bewahrt, wird von 33.000 auf 100.000 € angehoben (pro Veranlagungszeitraum max. 33.000 €). Bei Nachforderungen über 50.000 € steigt der Zuschlag von 10 auf 15 %.
Auftraggeberhaftung für Leiharbeiter
Im Baubereich wird die Auftraggeberhaftung bei Arbeitskräfteüberlassung ausgeweitet. Haftungsbeträge steigen auf 32 % für die Sozialversicherung und 8 % für lohnabhängige Steuern. Ist das Subunternehmen nicht auf der HFU-Liste, müssen in Summe 40 % bei Arbeitskräfteüberlassung einbehalten und abgeführt werden – bei Werklohn hingegen „nur“ 25 %. Generalunternehmer sollen damit motiviert werden, nur seriöse Subunternehmer einzusetzen.
Zu Unrecht erklärte Verluste
Ein zu Unrecht erklärter Verlust gilt nun per se als Finanzstrafvergehen. Die Strafbemessungsgrundlage ist die fiktive Steuerersparnis im Jahr der Verlusterklärung. Bisher musste für eine Strafe bereits eine Abgabenverkürzung eingetreten sein.
Stolpersteine beim Gesellschafterdarlehen
Wenn eine GmbH in eine finanzielle Krise gerät, möchten viele Gesellschafter ein bereits gewährtes Gesellschafterdarlehen in Eigenkapital umwandeln oder darauf verzichten, um die Gesellschaft zu stärken.
Gesellschafterdarlehen
Zur Finanzierung der GmbH gibt es neben der klassischen Eigenkapitaleinlage und der Aufnahme einer Bankfinanzierung die Möglichkeit, dass Gesellschafter der GmbH einen Kredit gewähren. Damit solche Gesellschafterdarlehen steuerlich anerkannt werden, müssen sie hinsichtlich Zinsen, Laufzeit, Sicherheiten und Form (Schriftlichkeit) fremdüblich ausgestaltet werden. Sind die Zinsen unüblich hoch, so sind diese als verdeckte Gewinnausschüttung zu werten, und die GmbH kann sie nicht voll absetzen.
In der Krise sieht alles anders aus
Solange die GmbH wirtschaftlich stabil ist, kann ein Gesellschafterdarlehen grundsätzlich wie ein gewöhnlicher Kredit behandelt werden. Gerät die Gesellschaft allerdings in Schwierigkeiten, gelten strenge Sonderregeln.
Nach dem Eigenkapitalersatzgesetz dürfen Gesellschafterdarlehen nicht frei rückgezahlt werden. Sie gelten als Eigenkapital, wenn die GmbH nach der Insolvenzordnung überschuldet oder zahlungsunfähig ist oder wenn die URG-Kennzahlen nicht erfüllt sind (Eigenmittelquote unter 8 % und fiktive Schuldentilgungsdauer über 15 Jahre). Der Gesetzgeber will verhindern, dass Gesellschafter ihr Geld retten, während andere Gläubiger leer ausgehen.
Forderungsverzicht – sinnvoll, aber mit steuerlichen Konsequenzen
Oft wird der Druck so groß, dass Gesellschafter ihre Darlehensforderung freiwillig teilweise oder ganz aufgeben, um die Bilanz zu entlasten. Ein solcher Forderungsverzicht kann sinnvoll sein, weil er die Überschuldung beseitigt und die Fortführung der GmbH ermöglicht.
Allerdings enthält das Körperschaftsteuergesetz eine Steuerfalle, denn nur der sogenannte „werthaltige Teil“ des erlassenen Gesellschafterdarlehens kann steuerfrei in eine Eigenkapital-Einlage umgewandelt werden. Der nicht werthaltige Teil ist steuerpflichtig und kann zu einer weiteren finanziellen Belastung führen.
Beispiel: Gesellschafter G verzichtet auf seine Forderung gegenüber der GmbH in Höhe von 100.000 €. Das Reinvermögen der GmbH beträgt zu diesem Zeitpunkt 20.000 €. Es sind keine stillen Reserven in der GmbH vorhanden. Der werthaltige Teil von 20.000 € ist steuerneutral, der nicht werthaltige Teil in Höhe von 80.000 € ist körperschaftsteuerpflichtig. Hat die Gesellschaft keine entsprechenden laufenden Verluste, die gegen diesen Sanierungsgewinn gerechnet werden können, kann der Gewinn nur zu 75 % gegen Verlustvorträge aus den Vorjahren verrechnet werden, was wiederum zu Liquiditätsproblemen führen kann.
Dass die Finanz hier sehr strenge Maßstäbe ansetzt, hat 2024 eine Entscheidung des Bundesfinanzgerichts gezeigt. Hier wurden alle Versuche abgeschmettert, ein Darlehen nachträglich als Einlage darzustellen.
Fazit: Gesellschafterdarlehen sind ein unkompliziertes Finanzierungsmittel, können aber im Krisenfall zu Problemen führen.
Homeoffice als Betriebsstätte
Das Homeoffice ist längst Teil unseres Arbeitsalltags. Aus steuerlicher Sicht kann die Tätigkeit von zu Hause aber weitreichende Folgen haben – insbesondere wenn Mitarbeitende eines ausländischen Unternehmens in Österreich arbeiten. Wird so eine Betriebsstätte in Österreich begründet?
Der aktuelle OECD-Musterkommentar (Update 2025) stellt klar: Entscheidend ist, ob eine „feste Geschäftseinrichtung“ vorliegt, über die das Unternehmen seine Tätigkeit ganz oder teilweise ausübt. Ein Homeoffice wird nur dann zur Betriebsstätte, wenn es dem Unternehmen tatsächlich zur Verfügung steht, die Tätigkeit dauerhaft von dort ausgeübt wird und das Unternehmen ein wirtschaftliches Interesse an dieser Arbeitsform hat. Bloß freiwilliges oder gelegentliches Arbeiten von zu Hause reicht nicht aus.
Als Richtwert dient der Zeitfaktor: Wird weniger als 50 % der Arbeitszeit innerhalb eines Zwölfmonatszeitraums im Homeoffice erbracht, spricht dies gegen das Vorliegen einer festen Geschäftseinrichtung.
Zusätzlich ist die Art der Tätigkeit entscheidend: Werden im Homeoffice wesentliche Unternehmensfunktionen wie Vertragsverhandlungen oder Kundenbetreuung wahrgenommen, steigt das Risiko einer Betriebsstättenbegründung erheblich. Reine Hilfs- oder Vorbereitungstätigkeiten sind unschädlich.
Empfehlung: Dokumentieren Sie sorgfältig die tatsächlichen Arbeitsverhältnisse und die ausgeübten Funktionen.
Ich bin halber Geldleister – was bedeutet das?
Als Selbständige oder Selbständiger in Österreich sind Sie bei der SVS pflichtversichert. Abhängig von Ihrem Einkommen gelten Sie bei der Abrechnung medizinischer Leistungen entweder als sachleistungs- oder geldleistungsberechtigt.
Sachleistungsberechtigte verwenden für Arztbesuche ihre E-Card. Die Behandlung wird direkt über die SVS abgerechnet. Sie zahlen einen Selbstbehalt (20 %, 10% oder 5 %), der nachträglich vorgeschrieben wird.
Geldleistungsberechtigte zahlen Arztkosten zunächst selbst und reichen die Rechnung über die SVSGo-App ein. Danach erfolgt ein anteiliger Kostenersatz durch die SVS. Dafür bekommen sie bei einem Spitalsaufenthalt in der Sonderklasse einen teilweisen Kostenersatz.
Als halber Geldleister erhalten Sie für Leistungen der Spitalssonderklasse den höheren Kostenersatz eines Geldleisters, bleiben aber ansonsten sachleistungsberechtigt – ohne Vorfinanzierung beim Arzt.
Ab einem Jahreseinkommen von 97.020 €, ist die halbe Geldleistungsberechtigung kostenlos. Liegt Ihr Einkommen darunter, gelten Sie grundsätzlich als sachleistungsberechtigt. Ein Wechsel kostet 113,63 € monatlich für die halbe bzw. 142,01 € monatlich für die volle Geldleistungsberechtigung.
Was weiß die Finanz?
Welche Informationen hat das Finanzamt eigentlich über mich? Mehr, als man denkt …
Rechtsgrundlage für die Datenerhebung sind insbesondere die Offenlegungs- und Mitwirkungspflichten der Bundesabgabenordnung. Steuerpflichtige müssen ihre für die Abgabenerhebung maßgeblichen Umstände vollständig und wahrheitsgemäß offenlegen. Gleichzeitig verfügt die Finanzverwaltung über externe Informationsquellen.
Ein zentrales Instrument sind sogenannte Kontrollmitteilungen. Dabei werden Daten ausgetauscht. Beispiele sind Lohnzettel (L16), Kapitalerträge von Banken oder Meldungen im Zusammenhang mit Immobilienverkäufen. Im internationalen Bereich erfolgt der Informationsaustausch beispielsweise über Kontodaten, Kapitalerträge und neu ab Juli 2027, auch Kryptotransaktionen.
Darüber hinaus nutzt die Finanz öffentlich zugängliche Quellen: Firmenbuch, Grundbuch oder auch Internetauftritte können im Rahmen von Außenprüfungen herangezogen werden. Digitale Recherchemöglichkeiten spielen eine zunehmend wichtige Rolle. Social-Media-Profile oder Online-Marktplätze können Anhaltspunkte für nicht erklärte Einkünfte liefern. Das Datenschutzrecht setzt hier allerdings klare Grenzen.
Fazit: Absolute Anonymität im Steuerrecht gibt es nicht. Wer Einkünfte erzielt, sollte davon ausgehen, dass relevante Informationen ermittelt werden können. Die Einnahmen sollten daher von vornherein nachvollziehbar angegeben werden.
Brauche ich für FinanzOnline zwingend eine ID Austria?
Viele Steuerpflichtige fragen sich, ob sie für den Zugang zu FinanzOnline zwingend eine ID Austria benötigen. Die klare Antwort lautet: Nein.
Wer bereits bei FinanzOnline registriert ist, kann sich weiterhin mit Teilnehmer-Identifikationsnummer (TIN), Benutzer-ID und Passwort anmelden. Eine verpflichtende Umstellung auf die ID Austria besteht derzeit nicht. Seit 1.10.2025 ist aber eine zusätzliche Sicherheitsstufe, die Zwei-Faktor-Authentifizierung (2FA) verpflichtend; ohne diese ist ein Einloggen in Finanz-Online nicht mehr möglich.
Die 2FA kann auch ohne ID Austria genutzt werden: mit einer kostenlosen Authenticator-App in Verbindung mit den bestehenden Zugangsdaten (z.B. Google Authenticator, Microsoft Authenticator, Apple Passwörter oder WinAuth).
Die ID Austria wird allerdings zunehmend als zentrale digitale Identitätslösung für Behördenwege ausgebaut. Sie bietet einen einheitlichen und besonders sicheren Zugang zu zahlreichen Online-Services des Bundes.
Tipp: Personen mit Arbeitnehmerveranlagung können das Problem des eigenen FinanzOnline-Einstiegs ab 2026 umgehen, indem sie einer Vertrauensperson mit ID Austria eine Vollmacht erteilen. So kann beispielsweise die Enkeltochter die Arbeitnehmerveranlagung für den Opa durchführen. Voraussetzung ist das Formular FON-UV1, zu finden auf www.bmf.gv.at.
Paketsteuer drei Euro ab Juli
Ab 1.7.2026 erhebt die EU eine Drei-Euro-Steuer auf kleine Importe bis 150 €. Damit soll die Einfuhr billiger, oft unsicherer Ware aus Drittstaaten reduziert werden. Da viele Billigimporte den europäischen Standards nicht entsprechen, entstehen Risiken für Verbraucher und Umwelt. Gleichzeitig gerät der europäische Handel zunehmend unter Druck. Die neue Abgabe soll Online-Schnäppchen weniger attraktiv machen und bis zur geplanten Umgestaltung der Paketzölle ab 2028 für fairere Bedingungen sorgen.
Ohne Namen kein Familienzeitbonus
Ein Arbeitnehmer nahm anlässlich der Geburt seiner Tochter 28 Tage Familienzeit. Der gemeinsame Wohnsitz mit Kind und Mutter wurde allerdings erst am 18. Tag nach der Geburt begründet, weil man sich mit der Namenswahl etwas Zeit ließ. Die ÖGK strich den Familienzeitbonus, da nicht an allen Tagen der Familienzeit die Voraussetzung eines gemeinsamen Haushalts vorlag. In der folgenden Beschwerde sprach der OGH dem Vater für zumindest elf Tage den Bonus zu und erteilte der ÖGK-Maxime „Alles oder Nichts“ eine Abfuhr. Wer hätte gedacht, dass die Qual der Namenswahl nicht nur den Familienfrieden, sondern auch den Familienzeitbonus kosten kann?
Bürokratieabbau durch das Registrierkassenpaket 2026
Das Registrierkassenpaket 2026 bringt Erleichterungen für Unternehmen mit Barumsätzen.
Digitaler Beleg ab Oktober 2026
Der Beleg muss nicht mehr ausgedruckt oder aktiv per E-Mail oder in eine Kunden-App übermittelt werden. Künftig genügt es, wenn der Beleg am Verkaufsdisplay z.B. als QR‑Code oder Link angezeigt wird; der Kunde kann ihn von dort selbst übernehmen. Nur auf ausdrücklichen Wunsch des Kunden ist weiterhin ein Papierbon auszustellen. Eine erhoffte Betragsgrenze, bis zu der kein Kassenbeleg ausgestellt werden muss, wurde leider nicht eingeführt.
Höhere Grenze für die „Kalte Hände Regelung“
Für Umsätze im Freien – etwa Marktstände, Schanigärten oder Hütten – wird die Grenze für die Ausnahme von der Registrierkassenpflicht von 30.000 auf 45.000 € netto pro Jahr angehoben. Liegt der Jahresumsatz darunter, sind weiterhin weder Registrierkasse noch Einzelaufzeichnung und Belegerteilung nötig – die Umsätze können mittels Kassasturz ermittelt werden. Saisonale Kleinstbetriebe fallen daher trotz gestiegener Preise weiterhin in die Begünstigung.
15 Warengruppen bleiben
Für Händler ohne Scannerkasse wird die 15-Warengruppen-Regelung dauerhaft verankert. Statt jedes Produkt einzeln zu erfassen, genügt die Zuordnung zu bis zu 15 vorab definierten Warengruppen wie „Getränke“ oder „Backwaren“.
Vorbereitung auf die Registrierkassennachschau
Mit der Registrierkassenpflicht sind umfangreiche Aufzeichnungs- und Meldepflichten verbunden, die die Finanz im Rahmen einer Registrierkassennachschau kontrolliert.
In der impuls plus* Online-Fassung finden Sie dazu eine praktische Checkliste.
Parkplatz-Abmahnung entschärft
Falschparkern drohten bisher teure Besitzstörungsklagen, die häufig genutzt wurden, um Autofahrer zu hohen Zahlungen zu drängen. Um solchen Missbrauch einzudämmen, wurden die Kosten in Verfahren wegen Besitzstörung durch Kraftfahrzeuge deutlich gesenkt: Der Streitwert beträgt nun 40 €, die Gerichtsgebühr in erster Instanz 70 € – sofern das Verfahren früh endet. Die Regelung gilt vorerst befristet für Klagen, die zwischen 1.1.2026 und 31.12.2030 eingebracht werden, und läuft mit 1.1.2034 aus.
Steuererklärungen 2025 – Abgabefristen
Einkommen-, Körperschaft-, Umsatzsteuer: 30.04.2026 in Papierform (ohne Internetzugang), 30.06.2026 über FinanzOnline, bis 31.03.2027 bei Abgabe durch Steuerberatungskanzlei
Arbeitnehmerveranlagung: 30.06.2026 bei Pflichtveranlagung; 30.09.2026 beispielsweise bei zwei Dienstverhältnissen, 31.12.2030 freiwillig
Budget-Podcast
Das Finanzministerium startet mit „BMF.Geldanschauung“ in die Podcast-Welt. Finanzminister Markus Marterbauer und Staatssekretärin Barbara Eibinger‑Miedl sprechen mit wechselnden Gästen über Steuern, Budgetpolitik, den Kapitalmarkt und aktuelle wirtschaftliche Herausforderungen. Die kurzweiligen Gespräche sollen komplexe Finanzthemen verständlich und alltagsnah zugänglich machen und lassen dabei auch einiges Persönliches durchblicken. Zu finden auf allen gängigen Podcast-Plattformen.
Der 1% Faktor
Großes in kleinen Schritten erreichen
Was wäre, wenn Sie Ihr Leben mit minimalem Aufwand maximal verändern könnten? Der Autor zeigt, wie kleine Veränderungen im Alltag zu großen Lebensveränderungen führen. Heute sind Sie das Ergebnis Ihrer Gewohnheiten der letzten fünf Jahre – in fünf Jahren werden Sie das Ergebnis der Entscheidungen sein, die Sie heute treffen. Das Buch bietet ein theoretisches Modell aber auch spezifische Übungen, um die natürliche Abneigung gegen Veränderungen zu überwinden. Auch für Leser des ebenfalls großartigen Buches „Die 1%-Methode“ von James Clear empfehlenswert, da Mazzucchelli neue Blickwinkel aufzeigt.
SVS-Sicherheitshunderter
Mit dem Sicherheitshunderter unterstützt die SVS Unfallversicherte bei Maßnahmen zur Unfallprävention und Arbeitssicherheit. Gefördert werden Kurse wie Erste Hilfe oder Fahrsicherheit, ebenso Weiterbildungen und Beratungen in den Bereichen Ergonomie, Arbeitsmedizin und Arbeitspsychologie. Auch technische Sicherheitsüberprüfungen sowie die Anschaffung persönlicher Schutz- und Sicherheitsausrüstung sind förderfähig. Pro Jahr können bis zu 100 € beantragt werden, wobei mehrere Anträge möglich sind, solange der Betrag nicht voll ausgeschöpft ist.
Geräte-Retter-Prämie
Auf den Reparaturbonus folgt die Geräte-Retter-Prämie. Privatpersonen können sich bis zu 130 € für Reparaturen, Services oder Wartungen von Elektro- und Elektronikgeräten zurückholen; für einen reinen Kostenvoranschlag bis zu 30 €. Es werden maximal 50 % der Kosten übernommen. Der Antrag läuft über Partnerbetriebe auf www.geräte-retter-prämie.at. Gefördert werden vor allem Haushaltsgeräte und medizinische Kleingeräte. Fahrräder, Handys, Unterhaltungs- und Sportgeräte sind von der Förderung ausgeschlossen.
Was ist eine EUID- Nummer?
Ich habe meinen Firmenbuchauszug genau angesehen. Was ist die dort angeführte EUID-Nummer?
Im untersten Teil des Firmenbuchauszuges findet sich ein Eintrag mit folgender Bezeichnung:
Business Register Interconnection System Identifikation: gültige EUID: ATBRA.123456.000
Die EUID-Nummer hat nichts mit der umsatzsteuerlichen UID-Nummer zu tun, sondern ist eine europäische Kennzeichnung für im Firmenbuch eingetragene Rechtsträger. Sie dient der Identifikation von europäischen Kapitalgesellschaften und erleichtert den grenzüberschreitenden Zugang zu Unternehmensinformationen. Österreichische EUID-Nummern werden im BRIS-Umsetzungsgesetz geregelt, wobei BRIS für Business Register Interconnection System steht. Sie setzen sich wie folgt zusammen:
Kürzel „ATBRA“ (AT – Business Register Austria)
Sechs Stellen der österreichischen Firmenbuchnummer
Drei Stellen: 000 für Hauptniederlassung, 001 für die erste Zweigniederlassung, usw.
Die im Firmenbuch genannte EUID hat auch nichts mit der eID zu tun. Die elektronische Identität (eID) wurde mittels ID-Austria umgesetzt und ermöglicht die Nutzung von Online-Anwendungen in anderen EU-Mitgliedsstaaten.
Privatanteil Notebook unter 40 %: Finanz muss Tatsachen erheben
Bei der Anschaffung eines Notebooks für berufliche Zwecke für Dienstnehmer unterstellt das Finanzamt eine teilweise Privatnutzung. Bei der steuerlichen Geltendmachung der Werbungskosten war bisher ein Privatanteil von mindestens 40 % abzuziehen. Nach einer aktuellen VwGH-Entscheidung ist dieser aber nach der tatsächlichen Nutzung zu bestimmen. Wer eine geringere Privatnutzung belegen kann, etwa durch genaue Aufzeichnungen, darf einen niedrigeren Privatanteil ansetzen.
Erhöhter IFB: Investieren lohnt sich jetzt
Als kurzfristige Konjunkturmaßnahme wird der Investitionsfreibetrag (IFB) für den Zeitraum von November 2025 bis Dezember 2026 angehoben.
Der IFB ermöglicht eine Betriebsausgabe im Jahr der Anschaffung oder Herstellung zusätzlich zur Abschreibung. Für gewöhnliche Investitionen beträgt der IFB 10 % der Anschaffungs- oder Herstellungskosten, für Investitionen im Bereich Ökologie 15 %. Diese Prozentsätze steigen nun bis Ende 2026 auf 20 bzw. 22 %.
Der IFB kann für Investitionen bis zu einer Höhe von 1 Mio. € pro Wirtschaftsjahr geltend gemacht werden. Rumpfwirtschaftsjahre sind zu aliquotieren. Begünstigt sind Investitionen in neues, abnutzbares Anlagevermögen mit einer Nutzungsdauer von mindestens vier Jahren und einer Zurechnung zu einem inländischen Betrieb (Betriebsstätte). Bestimmte Wirtschaftsgüter, wie beispielsweise Gebäude oder Verbrenner-PKW, sind ausgeschlossen.
Bei langfristigen Investitionen, die vor dem 1.11.2025 begonnen wurden, sind die Investitionen ebenfalls zu aliquotieren. Es gilt dann ein anteiliger Höchstbetrag von 166.667 € für den Zeitraum Nov. und Dez. 2025. Übersteigen die Investitionen in diesen beiden Monaten den Höchstbetrag, so können die Mehrkosten wahlweise den Vormonaten des Wirtschaftsjahres (zum regulären IFB) oder dem Jahr 2026 zugerechnet werden.
Geht die Investition über das Jahr 2026 hinaus, so müssen bis Ende 2026 Teilbeträge für den IFB aktiviert werden.
Editorial
Liebe Leserin, lieber Leser!
Der Jahreswechsel lädt ein, das vergangene Jahr zu reflektieren und neue Ziele zu setzen. Auch in dieser impuls-Ausgabe blicken wir nach vorne: mit bewährten Steuertipps zum Jahresende, aktuellen Informationen für geringfügig Beschäftigte und sonstigen wichtigen Neuerungen.
Besonders erfreulich ist die aktuelle Erhöhung des Investitionsfreibetrags – ein positives Signal für künftige Investitionen.
Wir wünschen Ihnen und Ihren Lieben erholsame Feiertage, ein frohes Weihnachtsfest und einen gelungenen Start ins Jahr 2026.
Viel Freude beim Lesen!
Bildungskarenz neu geregelt
Die Bildungskarenz bleibt, doch ab 2026 gelten neue Regeln. Künftig wird genauer geprüft, welche Weiterbildungen förderwürdig sind. Aus dem bisherigen Modell wird die neue Weiterbildungsbeihilfe – mit klar definierten Kriterien und deutlich kleinerem Budget.
Das Förderbudget wird von bisher rund 650 Mio. € pro Jahr auf 150 Mio. € reduziert. Das heißt: Die Mittel sind knapp, die Fördervoraussetzungen strenger. Die neuen Regeln für die Weiterbildungsbeihilfe lenken den Fokus nun stärker auf zukunftsorientierte Qualifizierungen.
Gefördert werden nur mehr Bildungsmaßnahmen, die zu anerkannten Zertifikaten oder beruflich verwertbaren Kompetenzen führen. Freizeitkurse oder Persönlichkeitsseminare fallen aus dem Förderrahmen. Damit soll sichergestellt werden, dass die Beihilfe gezielt zur Stärkung der beruflichen Chancen eingesetzt wird.
Auch beim Lernnachweis ändert sich etwas: Onlinekurse müssen künftig mindestens 16 Wochenstunden Lernaufwand dokumentieren; Kursanbieter sind verpflichtet, den Zeitumfang sowie Prüfungsleistungen transparent auszuweisen.
Die Höhe der Beihilfe orientiert sich weiterhin am fiktiven Arbeitslosengeld. Kommt es zu längeren Unterbrechungen oder wird der Kurs nicht vollständig absolviert, droht eine Kürzung. Arbeitgeber müssen künftig bestätigen, dass die gewählte Weiterbildung zum Tätigkeitsfeld passt. Mit diesen Änderungen soll die Bildungskarenz als Fördermodell erhalten bleiben – aber zielgerichtet und praxisnah mit klaren Grenzen.
Zuverdienst Arbeitslose ab 2026 eingeschränkt
Bislang durften Personen, die Arbeitslosengeld oder Notstandshilfe (ALG/NH) beziehen, bis zur Geringfügigkeitsgrenze von 551,10 € (Wert 2025 und 2026) im Monat verdienen, ohne ihren Anspruch zu verlieren. Diese Möglichkeit fällt künftig weitgehend weg!
Ab 2026 dürfen Personen mit ALG/NH
nur mehr dann geringfügig dazuverdienen, wenn sie eine der vier Ausnahmevoraussetzungen erfüllen:
- Vorhandener Nebenjob: Wer schon vor Beginn der Arbeitslosigkeit mindestens sechs Monate durchgehend geringfügig beschäftigt war, darf diesen Job weiterführen (gültig bis zur ersten Unterbrechung des Arbeitsverhältnisses).
- Langzeitarbeitslosigkeit: Wer bereits seit mindestens einem Jahr ALG/NH bezieht, darf eine geringfügige Beschäftigung für bis zu 26 Wochen annehmen. Kurzzeitige Unterbrechungen von höchstens 62 Tagen (z.B. Probemonate, befristete Stellen) gelten nicht als Unterbrechung. Zeiten der Arbeitslosigkeit in 2025 werden für die Jahresfrist mitgerechnet.
- Ältere oder behinderte Langzeitarbeitslose: Langzeitarbeitslose über 50 Jahre oder mit einer Behinderung von mindestens 50 % dürfen ohne zeitliche Begrenzung geringfügig arbeiten. Die Arbeitslosigkeit muss mind. ein Jahr betragen und darf höchstens für 62 Tage unterbrochen werden.
- Längere Krankheit oder Reha: Personen, die bereits seit einem Jahr Kranken‑, Reha‑ oder Umschulungsgeld beziehen, dürfen ebenfalls bis zu 26 Wochen geringfügig beschäftigt sein, ohne ihre Leistung zu verlieren.
Um den Anspruch auf ALG/NH nicht zu verlieren, müssen geringfügig Beschäftigte, die in keine Ausnahme fallen, ihren Job bis spätestens 31.1.2026 beenden.
Kann eine GmbH etwas schenken?
Eine GmbH kann rechtlich nichts schenken, da sie keine Angehörigen oder Freunde hat. Zuwendungen sind nur unter bestimmten Voraussetzungen möglich.
Zuwendungen an Gesellschafter
Zahlungen an Gesellschafter gelten nicht als Schenkungen, sondern als Gewinnausschüttungen oder Kapitalrückzahlungen. Erhält ein Gesellschafter Vorteile auf Kosten der GmbH, handelt es sich um verdeckte Gewinnausschüttungen. Bei der GmbH sind solche Ausgaben steuerlich nicht absetzbar, und beim Empfänger fällt 27,5 % Kapitalertragsteuer (KESt) an. Gleiches gilt, wenn Angehörige oder nahestehende Personen Vorteile erhalten – auch hier wird der Betrag dem Gesellschafter zugerechnet.
Spenden und Sponsoring
Spenden sind freiwillige Zuwendungen ohne Gegenleistung und meist nicht absetzbar. Ausnahmen bestehen nur, wenn der Spendenempfänger auf der Liste der spendenbegünstigten Empfänger aufscheint. Dann sind Spenden bis zu 10 % des laufenden Gewinns absetzbar. Viele gemeinnützige Vereine stehen inzwischen auf dieser Liste.
Beim Sponsoring wird eine Werbeleistung erwartet. Unterstützt die GmbH etwa den lokalen Fußballverein, muss die Werbewirkung nachweisbar sein damit die Ausgaben absetzbar bleiben – beispielsweise durch Dokumentation der Medienberichte.
Empfängerprüfung – Tipps und Tricks
Seit 9. Oktober 2025 gleichen EU-Banken die IBAN mit dem Überweisungsempfänger ab. Wer als Zahlungsempfänger dem Überweisenden keine Ausrede für eine nicht erfolgte Zahlung liefern möchte, sollte folgende Punkte prüfen:
Welcher Name steht auf der Rechnung?
Zum einen brauchen Sie Ihren Unternehmensnamen (Firmennamen) mit Anschrift, damit die Rechnung umsatzsteuerlich korrekt ist. Zum anderen sollten Sie die Zahlungsdaten in einem separaten Block auf der Rechnung angeben. Dort muss neben der IBAN buchstabengleich die Kontobezeichnung stehen. Ein rotes „No-Match-Ergebnis“ ist vorprogrammiert, wenn anstelle des Firmenwortlauts der Etablissementname steht. Beispiel: Anstelle von „Müller und Meier OG“ wird auf der Rechnung „Hotel zur Post“ neben die IBAN geschrieben.
Wie lautet exakt der Kontowortlaut?
Es kann sein, dass dieser etwa aufgrund eines sehr langen Firmennamens wenig intuitiv abgekürzt ist. Fragen Sie die Bank, ob ein sinnvoller Firmenname als „Alias“-Kontobezeichnung hinterlegt werden kann.
Was gibt der mitgedruckte QR-Code wieder?
Testen Sie mittels Fotoüberweisung einer Banking-App, welche Daten der QR-Code übermittelt und prüfen Sie, ob bei einer Testüberweisung die Empfängerüberprüfung grünes Licht gibt.
Internes Kontrollsystem schützt Geschäftsführer
Im GmbH-Gesetz ist festgelegt, dass Geschäftsführerinnen und Geschäftsführer dafür zu sorgen haben, dass ein Rechnungswesen und ein internes Kontrollsystem (IKS) geführt werden, die den Anforderungen des Unternehmens entsprechen. Auch die Sorgfaltspflichten eines ordentlichen Geschäftsmannes sind zu beachten.
Die Schnelllebigkeit unserer Gesellschaft zeigt sich in stets komplexeren Gesetzen und in sich rasant verändernden technischen Instrumentarien (z.B. Künstliche Intelligenz). Hier auf dem neuesten Stand zu bleiben ist für Geschäftsführer eine große Herausforderung.
Die Anforderungen an ein IKS steigen unter anderem mit der Unternehmensgröße und Branche des Unternehmens. Das Risiko eines Geschäftsfeldes ist zu beurteilen, Mitarbeiter sind zu schulen, Information und Kommunikation sollen in angemessener Weise erfolgen. Zweck und Ziel ist es, Fehler oder Betrug in Form von Rechnungslegungsmanipulationen und Veruntreuung zu verhindern oder zeitgerecht aufzudecken und das IKS entsprechend zu korrigieren und anzupassen.
Organisatorische Grundsätze für ein wirksames IKS
- Funktionstrennung: Ausführung und Kontrolle sollen getrennt sein.
- Kompetenzbündelung: „Vier-Augen-Prinzip“ – mehrere Mitarbeiter können nur gemeinsam bestimmte Funktionen wahrnehmen.
- Organisation der Arbeitsabläufe: konkrete und wirksame Anweisungen – Regeln und Verfahren sind schriftlich zu dokumentieren.
- Kontrollfunktionen: Reine Checklisten sind nicht ausreichend, die tatsächliche Handhabung und Einhaltung der Abläufe ist in der Praxis zu überwachen und laufend zu evaluieren.
Im GmbH-Gesetz ist normiert, dass die Geschäftsführer der Gesellschaft verpflichtet sind, die Sorgfalt eines ordentlichen Geschäftsmannes anzuwenden. Dabei wird nicht die persönliche Fähigkeit des Geschäftsführers beurteilt, sondern auf das Verhalten einer fiktiven, sorgfältigen Geschäftsführung abgestellt. Diese hat zum Wohle der Gesellschaft zu handeln und darf nicht von privaten Interessen beeinflusst sein.
Aber auch bei kleinen Gesellschaften darf das IKS nicht komplett entfallen und als unnötiger „Formalismus“ oder „Erbsenzählerei“ abgetan werden. Mangelhafte Umsetzung kann zu Haftungen im Wege eines Schadenersatzanspruches an den Geschäftsführer führen. Dies hat der OGH im Jahr 2020 bestätigt. Und zwar genau mit der Begründung, dass das „Vier-Augen-Prinzip“ nicht eingehalten wurde und dass mangelnde Evaluierung des IKS sowie die Kontrolle gefehlt hätten. Der Geschäftsführer musste für den Schaden, den eine Buchhalterin durch Veruntreuung verursacht hatte, bezahlen.
Tipp: Ein noch so funktionsfähiges IKS kann Fehler und Unachtsamkeiten nicht vollständig verhindern. Ein externer Blick mittels eines „Compliance-Stresstests“ kann hier helfen, IKS-Strukturen zu analysieren, Risikobereiche zu identifizieren und wichtige Inputs zu Verbesserungs- und Weiterentwicklungsmaßnahmen zu geben. Wir unterstützen Sie dabei jederzeit gerne.
Bulgarien führt 2026 den Euro ein
Am 1. Jänner 2026 tritt Bulgarien der Eurozone bei und wird damit das 21. Mitglied des Euroraums. Der Umrechnungskurs des bulgarischen Lew wurde auf 1,95583 Lewa pro Euro festgelegt. Die Einführung des Euros ist ein wichtiger Meilenstein für das Land. Bulgarien erhofft sich davon mehr Investitionen sowie einfacheren Handel auf europäischen Märkten. Auch als Reiseziel gewinnt Bulgarien durch den Beitritt weiter an Attraktivität, da der Währungsumtausch entfällt und Preisvergleiche erleichtert werden.
Geringfügigkeitsgrenze 2026 eingefroren
Die Geringfügigkeitsgrenze bleibt 2026 mit 551,10 € unverändert, da die jährliche Anpassung wegen Sparmaßnahmen ausgesetzt ist. Kollektivvertragliche Lohnerhöhungen können bei geringfügig Beschäftigten zur Überschreitung führen, was Beiträge für Kranken-, Pensions- und Arbeitslosenversicherung auslöst. Für Personen, die wegen vorzeitiger Pension nur geringfügig dazuverdienen dürfen, kann hier sogar ein Verlust der Pensionsleistung drohen. Vermeiden lässt sich dies durch Anpassung der Wochenarbeitszeit.
Cyberattacke? Wirtschaftskammer-Hotline
Die Cyber-Security-Hotline der Wirtschaftskammern unterstützt Unternehmen – insbesondere kleine Betriebe ohne eigenen IT-Dienstleister – im Falle eines Cyberangriffs schnell und kostenfrei. Neben einer kostenlosen Erstinformation erhalten Betroffene im Ernstfall Notfallhilfe und werden bei Bedarf an spezialisierte IT-Dienstleister vermittelt.
Die Hotline ist unter 0800 888 133
erreichbar und steht sieben Tage die Woche rund um die Uhr zur Verfügung.
Gute Nacht, Gehirn
Grundlage dieses Buches ist der Podcast „Gehirn, gehört“ von Volker Busch. Eine treue Hörerin meinte, dass solch gute Gedanken „als Betthupferl auf Papier“ überleben sollten. Unser Gehirn nimmt mit in den Schlaf, womit es sich am Abend beschäftigt. Gute Gedanken können helfen, Lösungen zu finden, neuen Mut zu schöpfen oder durchzuatmen und Abstand zu gewinnen.
In zwölf humorvollen Kapiteln liefert Volker Busch „Pflegehinweise“ für unser Gehirn. Dies alles auf Basis seiner umfangreichen Erfahrungsbibliothek und der neuesten neurowissenschaftlichen Erkenntnisse.
Prof. Dr. Volker Busch
Verlag: Droemer Taschenbuch
256 Seiten
Schneewette verloren: Steuerpflicht bei Auszahlung
Ein Gastwirt betrieb zwei Skihütten auf rund 1.200 m Seehöhe, direkt an Skiliften. Er kaufte Wetterderivate bei einer Versicherung, um sich vor Verlusten an sogenannten Nicht-Skitagen, die abhängig von der Schneelage sind, zu schützen. Aufgrund bestimmter Schneehöhen erhielt er von der Versicherung 110.000 €. Es stellte sich die Frage, ob diese Zahlung eine steuerpflichtige Betriebseinnahme sei. Das Finanzamt bejahte die Steuerpflicht; das Bundesfinanzgericht verneinte diese. Die letzte Entscheidung fällte der Verwaltungsgerichtshof: Wetterderivate dienen der Risikoabsicherung der Betriebe. Sie sind steuerpflichtig, weil sich die Schneelage direkt auf die Gästezahlen auswirkt. Immerhin: Die Kosten für die Derivate sind absetzbar.
Basispauschalierung wird attraktiver
Steuerliche Betriebsausgaben und Vorsteuerbeträge können von Gewerbetreibenden und Selbstständigen pauschal ermittelt werden. Dies spart Steuern und reduziert Verwaltungsaufwand. Die Sätze und Umsatzgrenzen wurden 2025 angehoben.
Die relevante Umsatzgrenze steigt sukzessive von 220.000 auf 420.000 € pro Jahr. Dadurch können deutlich mehr Unternehmerinnen und Unternehmer die Basispauschalierung beanspruchen.
Der Satz für Betriebsausgaben steigt von 12 auf 15 %, jener für bestimmte Tätigkeiten wie etwa für Geschäftsführer bleibt mit 6 % unverändert. Auch am Vorsteuer-Prozentsatz von 1,8 % ändert sich nichts. Eine Übersicht gibt unsere Tabelle:
|
bis 2024 |
2025 |
ab 2026 |
|
|
Umsatzgrenze Vorjahresumsatz |
220.000 € |
320.000 € |
420.000 € |
|
Betriebsausgabenpauschalierung (ESt) |
|||
|
allgemein |
|||
|
pauschale Betriebsausgaben (in %) |
12,0 % |
13,5 % |
15,0 % |
|
pauschale Betriebsausgaben (max. €) |
26.400 € |
43.200 € |
63.000 € |
|
für bestimmte Tätigkeiten (z.B. schriftstellerische, vortragende, wissenschaftliche, unterrichtende oder |
|||
|
pauschale Betriebsausgaben (in %) |
6 % |
6 % |
6 % |
|
pauschale Betriebsausgaben (max. €) |
13.200 € |
19.200 € |
25.200 € |
|
Vorsteuerpauschalierung (USt) |
|||
|
pauschale Vorsteuern (in %) |
1,8 % |
1,8 % |
1,8 % |
|
pauschale Vorsteuern (max. €) |
3.960 € |
5.760 € |
7.560 € |
Letzte Chance, 2025 noch Steuern zu sparen
Gewinnfreibetrag (GFB)
Einzelunternehmer und Mitunternehmer mit einem Gewinn von bis zu 33.000 € können ohne weitere Maßnahmen den vollen GFB ausnutzen: 15 % des Gewinns bzw. maximal 4.950 €. Für den übersteigenden Gewinn kann der investitionsbedingte GFB steuermindernd abgesetzt werden, wenn in Anlagevermögen investiert wird. Auch § 14-EStG-Wertpapiere sind begünstigt.
Investitionsfreibetrag (IFB)
Dieser ist zwischen Nov. 2025 und Dez. 2026 besonders attraktiv: 20 % für normale Investitionen und 22 % für Öko-Investitionen (siehe Seite 1). Den IFB können auch GmbHs nutzen.
Natürliche Personen optimieren die Steuerlast, wenn sie für betriebliche Investitionen den IFB geltend machen und für den GFB in Höhe des Gewinns in § 14-EStGWertpapiere investieren (max. 13 % des Gewinns über 33.000 €).
Abschreibung und GWG
Für Investitionen können Sie zusätzlich eine Halbjahres-AfA (Absetzung für Abnutzung), eine degressive Abschreibung oder eine beschleunigte Gebäudeabschreibung geltend machen, wenn das Anlagegut noch vor Jahresende in Betrieb genommen wird. Geringwertige Wirtschaftsgüter bis 1.000 € können noch sofort vollständig abgesetzt werden.
Einnahmen-Ausgaben-Rechner
Wer noch heuer Rechnungen bezahlt, verringert das steuerpflichtige Einkommen. Gleiches gilt, wenn Ihre Kunden erst nächstes Jahr bezahlen. Auch Vorauszahlungen sind möglich. Die Bezahlung der zu erwartenden Nachforderung in der Sozialversicherung ist noch heuer absetzbar, wenn sie plausibel geschätzt wird.
Mehr Sicherheit für freie Dienstnehmer
Freie Dienstnehmerinnen und Dienstnehmer sind künftig arbeitsrechtlich besser abgesichert. Ab 2026 sind erstmals gesetzliche Kündigungsfristen vorgesehen, und sie können auch in Kollektivverträge aufgenommen werden.
Freie Dienstnehmer werden zunehmend zu echten Dienstnehmern. So bestehen erstmalig gesetzliche Kündigungsregelungen sowie die Möglichkeit, freie Dienstnehmer in Kollektivverträge einzubeziehen.
Klare Regeln für die Kündigung
Ab 2026 können freie Dienstverhältnisse nur noch mit einer Frist von vier Wochen zum 15. oder zum Monatsende gekündigt werden. Eine für den Dienstnehmer günstigere Regelung kann vereinbart werden. Nach zwei Jahren verlängert sich diese Frist auf sechs Wochen. Eine Probezeit im ersten Monat ist möglich – in dieser kann das Arbeitsverhältnis jederzeit enden. Die Bestimmungen gelten nur für neue Verträge ab Jänner 2026 sowie für Altverträge, die keine Kündigungsvereinbarung enthalten.
Kollektivvertrag möglich
Erstmals ist es möglich, freie Dienstnehmer in den Geltungsbereich von Kollektivverträgen (KV) einzubeziehen. Das kann entweder durch eigene Kollektivverträge oder durch eine ausdrückliche Erweiterung bestehender Verträge geschehen. Eine automatische Ausdehnung ist jedoch nicht vorgesehen – sie tritt nur in Kraft, wenn die Sozialpartner dies ausdrücklich vereinbaren. Ein anzuwendender Kollektivvertrag muss wie bei einem echten Dienstnehmer im Dienstzettel des freien angeführt werden.
1. März 2026 – Startschuss für Arbeitnehmerveranlagung 2025
Bis Ende Februar müssen alle Lohnzettel vom Arbeitgeber ans Finanzamt übermittelt werden. Arbeitnehmerinnen und Arbeitnehmer können dann ihre Steuererklärung einreichen. Tipp: Prüfen Sie Lohnzettel, Spenden und Kirchenbeitrag im Steuerakt von FinanzOnline.
Änderung Arbeitslosenversicherung bei geringfügig Beschäftigten
Ab 1.1.2026 ändert sich die Arbeitslosenversicherung für geringfügig Beschäftigte grundlegend.
Hat man mehrere geringfügige Jobs, die zusammen die Geringfügigkeitsgrenze von monatlich 551,10 € (Wert 2026) überschreiten, zahlt man Arbeitslosenversicherungsbeiträge.
Diese fallen hingegen für eine geringfügige Tätigkeit weg, wenn daneben ein vollversicherter Hauptjob besteht. Will man Arbeitslosengeld beantragen, müssen alle Nebenjobs beendet werden – außer man fällt in eine der vier Ausnahmen (vgl. dazu Zuverdienst Arbeitslose ab 2026 eingeschränkt).
Achtung: Übersteigt das Jahreseinkommen inklusive Nebenjobs den Betrag von 13.539 € (freie Dienstnehmer, Wert 2026) bzw. 14.769 € (für echte Dienstnehmer, Wert 2026), fallen auch Steuern auf den geringfügigen Verdienst an. Die Steuer wird im Rahmen einer Pflicht-Arbeitnehmerveranlagung ermittelt und vorgeschrieben. Sozialversicherungsnachzahlungen kann man als Werbungskosten absetzen.
Fazit: Wer mehrere kleine Jobs hat, muss ab 2026 genau hinschauen und seine Beschäftigungen mit Blick auf die neue gesetzliche Lage planen.
Tipp: Der Online-Zuverdienstrechner der AK zeigt die aktuelle Höhe der Sozialversicherung und der Einkommensteuer je nach Fallkonstellation.
zuverdienst.arbeiterkammer.at
Zufluss bei Kreditkarte und Kryptowährung
Das Zufluss-Abfluss-Prinzip ist relevant für die korrekte steuerliche Erfassung von Einnahmen und Ausgaben. Entscheidend sind der tatsächliche Geldfluss und die wirtschaftliche Verfügungsgewalt. Bei bargeldlosen Zahlungen über Kreditkarte oder Krypto-Plattformen gibt es oft Fragen zum genauen Zeitpunkt des Zu- bzw. Abflusses.
Zufluss-Abfluss-Prinzip
Nur Beträge, die im Wirtschaftsjahr tatsächlich auf Konto oder Kasse ein- oder davon abgehen, sind relevant. Eine Rechnung zählt erst bei Zahlung als Einnahme, eine Ausgabe erst beim tatsächlichen Zahlungsabgang. Dies gilt für Einnahmen-Ausgaben-Rechner und Überschussermittler wie Arbeitnehmer oder Vermieter.
Ausnahmen betreffen regelmäßig wiederkehrende Einnahmen oder Ausgaben (z.B. Miete, Zinsen): Werden diese innerhalb von 15 Tagen um den Jahreswechsel bezahlt, zählen sie zum wirtschaftlich zugehörigen Jahr. Aktivierungspflichtige Anschaffungen (z.B. Maschinen) werden erst bei Inbetriebnahme und nicht schon bei Zahlung erfasst.
Bei Bezahlung mit Kreditkarte zählt der Zeitpunkt der Belastung des Girokontos, nicht die Kartenzahlung selbst. Gleiches gilt, wenn der Kunde mit Kreditkarte zahlt. Der Grund: Auf dem Kreditkarten-Verrechnungskonto besteht noch keine Verfügungsgewalt.
Bei Kryptowährungen ist der steuerliche Zufluss der Zeitpunkt der Gutschrift des Verkaufserlöses in Euro am Verrechnungskonto der Handelsplattform – unabhängig von der späteren Auszahlung aufs Bankkonto.
Fazit: Nur Beträge, über die tatsächlich verfügt werden kann, sind steuerlich relevant.
Mitarbeiterprämie: Eingeschränkt verlängert
Auch im Jahr 2025 besteht für Unternehmen die Möglichkeit, Leistungen ihrer Mitarbeiterinnen und Mitarbeiter mit einer steuerfreien Prämie zu honorieren – allerdings nur noch bis 1.000 €.
Im Jahr 2024 waren noch bis zu 3.000 € pro Kalenderjahr und Person steuerfrei möglich. Heuer gilt nun die reduzierte Obergrenze von 1.000 €. Erleichternd ist, dass 2025 keine lohngestaltende Vorschrift (wie etwa ein Kollektivvertrag) mehr nötig ist. Auch die bisher notwendige einheitliche Auszahlung an eine Mitarbeitergruppe entfällt. Ebenfalls neu: Die Mitarbeiterprämie bleibt zwar lohnsteuerfrei, ist jedoch jetzt sozialversicherungspflichtig. Damit fallen auch Lohnnebenkosten an.
Achtung bei geringfügig Beschäftigten
Die Mitarbeiterprämie kann entweder einmalig oder beispielsweise auf mehrere Monate verteilt ausbezahlt werden. Bei einer gestaffelten Auszahlung kann es bei geringfügig Beschäftigten jedoch zu einer Überschreitung der Geringfügigkeitsgrenze kommen. Dies kann zu einer ungeplanten Vollversicherungspflicht führen.
Gewinnbeteiligung
Alternativ wäre auch eine steuerfreie Gewinnbeteiligung anzudenken, die bis zu 3.000 € pro Mitarbeiter und Jahr betragen kann. Allerdings verlangt sie einen ausreichenden Vorjahresgewinn und muss an alle oder eine bestimmte Mitarbeitergruppe ausbezahlt werden.
Werden Mitarbeiterprämie und Gewinnbeteiligung kombiniert, dürfen diese in Summe den Betrag von 3.000 € nicht übersteigen. Der zu viel ausbezahlte Betrag führt zu einer Pflichtveranlagung.
2026: Verschärfung Korridorpension
Ab 2026 treten neue Regelungen für die Korridorpension in Kraft. Das Mindestalter und die erforderliche Versicherungsdauer werden schrittweise angehoben. Die Änderungen betreffen Versicherte Jahrgang 1964 und jünger.
Korridorpension aktuell
Die Korridorpension bezeichnet einen vorzeitigen, flexiblen Pensionsantritt entlang eines „Korridors“. Versicherte mit langer Versicherungsdauer von derzeit 40 Jahren bzw. 480 Versicherungsmonaten können bereits ab dem 62. Lebensjahr in Pension gehen. Dabei wird die Pension um 5,1 % pro Jahr gekürzt. Zudem dürfen Korridor-Pensionisten maximal die Geringfügigkeitsgrenze (2025 und 2026: 551,10 €) dazuverdienen.
Korridorpension ab 2026
Im Budgetbegleitgesetz 2025 wurden nun folgende, strengere Bedingungen beschlossen:
- Mindestantrittsalter: Dieses wird zwischen Jänner 2026 und April 2027 von 62 auf 63 Jahre angehoben.
- Versicherungsdauer: Diese steigt ebenfalls quartalsweise zwischen Jänner 2026 und Oktober 2028 von 480 (40 Jahre) auf 504 Monate (42 Jahre).
Die folgende Tabelle zeigt, wie sich das Antrittsalter und die notwendige Versicherungsdauer sukzessive erhöhen. Für Frauen kommt eine Korridorpension erst ab 2030 in Betracht, da für sie das Mindestalter für die günstigere Alterspension bis zu diesem Zeitpunkt niedriger ist.
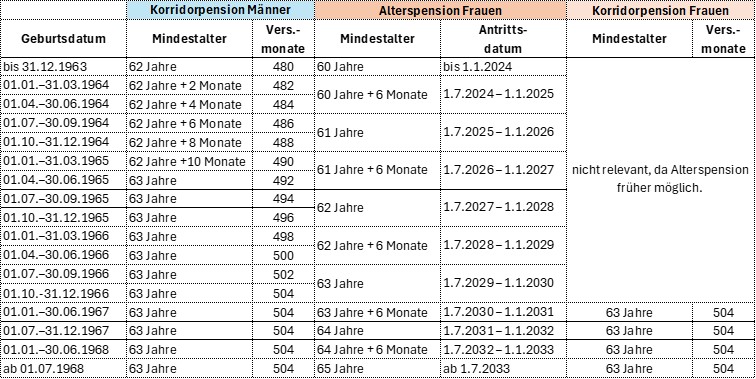
Für alle, die zum Jahresende 2025 bereits 62 Jahre alt sind – das sind die Jahrgänge 1963 und älter – ändert sich vorerst nichts. Sie können weiterhin ab 62 und mit 480 Versicherungsmonaten die Korridorpension beantragen.
Das gilt auch für Personen, die zwar Jahrgang 1964 und jünger sind, aber vor dem 16. Juni 2025 bereits in Altersteilzeit sind oder Überbrückungsgeld erhalten bzw. bewilligt bekommen haben.
Infos
www.pva.at
> Korridorpension
Teilpension: flexibel in Pension gehen
Ab 2026 ermöglicht die Teilpension eine Reduzierung der Arbeitszeit für Personen, die bereits einen Pensionsanspruch haben. Das bisherige Modell der Altersteilzeit wird stark eingeschränkt.
Die Teilpension steht allen offen, die die Voraussetzungen für eine reguläre oder vorzeitige Alterspension erfüllen. Die Tabelle zeigt die wichtigsten Pensionsarten.
Die Teilpension ist besonders für Personen interessant, die noch nicht das reguläre Pensionsalter erreicht haben, aber bereits einen Anspruch auf eine vorzeitige Pension – etwa die Korridorpension – haben. Auch das teilweise Weiterarbeiten im Ruhestand soll dadurch attraktiver werden.
So funktioniert die Teilpension
Arbeitnehmerinnen und Arbeitnehmer reduzieren ihre Arbeitszeit und erhalten neben dem reduzierten Gehalt zusätzlich einen Teil ihrer Pension ausbezahlt.
Die Teilpension setzt eine freiwillige und einvernehmliche Reduktion der Arbeitszeit zwischen Arbeitnehmer und Arbeitgeber voraus – um mindestens 25 %, höchstens 75 %. Ein gesetzlicher Anspruch auf Teilpension besteht nicht. Der Antrag ist bei der Pensionsversicherungsanstalt (PVA) zu stellen.
Wie hoch ist die Teilpension?
Die Höhe der Teilpension hängt vom Ausmaß der Arbeitszeitreduktion ab und ist ein Prozentsatz des aktuellen Pensionsanspruchs.
Wird die Teilpension vor dem Regelpensionsalter bezogen, gelten – wie bei anderen Frühpensionsformen – Abschläge. Der Pensionsanspruch wird ab dem Antritt der Teilpension für den Teil der Arbeitszeitreduktion eingefroren. Dieser Anteil wird nicht mehr durch laufende Beiträge erhöht. Für den weiterhin beschäftigten Teil wird unverändert in die Pensionsversicherung eingezahlt, wodurch sich dieser Anteil bis zum endgültigen Pensionsantritt noch erhöht.
Zuverdienst und Arbeitszeiterhöhung
Die Teilpension entfällt, wenn bis zum Regelpensionsalter die vereinbarte Arbeitszeitreduktion um mehr als 10 % unterschritten wird – das heißt, wenn man mehr arbeitet als geplant. Außerdem ist in diesem Zeitraum neben der Teilpension eine selbständige Tätigkeit nur bis zur Geringfügigkeitsgrenze von monatlich 551,10 € (Wert 2025 und 2026) erlaubt.
Altersteilzeit und Teilpension
Altersteilzeitgeld gebührt künftig nur noch für drei Jahre, bevor man einen Anspruch auf eine Pensionsleistung hat. Das kann entweder drei Jahre vor der Korridorpension oder drei Jahre vor der Alterspension sein, wenn kein früherer Pensionsanspruch besteht. Die Verkürzung von fünf auf drei Jahre tritt schrittweise zwischen 2026 und 2029 in Kraft.
|
Art der Pension |
Mindestalter |
|
Schwerarbeiterpension |
60 Jahre |
|
Langzeitversichertenpension |
62 Jahre |
|
Korridorpension |
62 Jahre (ab 2026 schrittweise Anhebung auf 63 Jahre) |
|
Reguläre Alterspension |
65 Jahre (Frauen derzeit 61 Jahre; schrittweise Anhebung auf 65 Jahre bis 2033) |
|
Arbeitszeitreduktion |
Anteil Teilpension vom Pensionsanspruch |
|
25 – 40 % |
25 % |
|
41 – 60 % |
50 % |
|
61 – 75 % |
75 % |
Trinkgeldpauschale
Trinkgeld ist in Österreich mehr als nur eine nette Geste – es ist fester Bestandteil des Hotel- und Gastronomiegewerbes. Bisher galten in Österreich für die einzelnen Bundesländer unterschiedliche Regelungen. Ab 2026 ist Schluss mit dem Länder-Fleckerlteppich.
Trinkgelder bleiben für Arbeitnehmerinnen und Arbeitnehmer weiterhin lohnsteuerfrei. Für die Sozialversicherung fließen ab 2026 bundeseinheitliche Pauschalen in die Bemessungsgrundlage mit ein. Abhängig von der Tätigkeit wird unterschieden zwischen Mitarbeitern, die selbst kassieren (Service mit Inkasso – z.B. Kellner) und die nicht selbst kassieren (Service ohne Inkasso – z.B. Küchenhilfe). Die Pauschale erhöht sich schrittweise (siehe Tabelle).
Das neue System bringt vor allem Rechtssicherheit für Betriebe. Seitens der ÖGK sind keine Nachforderungen mehr möglich, wenn das Trinkgeld die Pauschalen überschreitet. Für bereits anhängige Fälle mit Nacherhebungen gilt eine Generalamnestie – offene Nachforderungen der ÖGK sollen beendet werden.
Wer weniger oder gar kein Trinkgeld erhält als es die Pauschale vorsieht, kann per Opting-out aussteigen.
Fazit:
Das neue Modell schafft Klarheit für Betriebe und dies unabhängig davon, ob das Trinkgeld in bar, mittels elektronischer Zahlung oder über ein kollektives Verteilsystem (z.B. Tronc-System) gegeben wird. Eine höhere Bemessungsgrundlage für die Sozialversicherung führt außerdem zu mehr Leistungen bei Pension, Arbeitslosengeld und Krankengeld.
GmbH und Gesellschafter-Verrechnung
Verrechnungskonten zwischen GmbH und Gesellschaftern sind in der Praxis weit verbreitet. Hohe Schulden gegenüber der GmbH und lange Rückzahlungsfristen fallen Betriebsprüfern schnell auf – mit Verdacht auf verdeckte Gewinnausschüttung. Das kann teuer werden.
Zahlt ein Gesellschafter etwas für die GmbH, ist das kein Problem – solange alles sauber dokumentiert wird. Kritisch wird es bei privaten Entnahmen: Gibt es keine klare Rückzahlungsvereinbarung, kann dies eine Steuerpflicht beim Gesellschafter und gegebenenfalls auch bei der GmbH auslösen.
Auch Darlehen der GmbH an Gesellschafter müssen gut dokumentiert sein: Schriftliche Vereinbarung mit einer klaren Rückzahlungsabsicht sowie die Prüfung der Bonität des Gesellschafters sind hier unerlässlich.
Wichtig: Die Bedingungen müssen marktüblich sein – also so, wie bei einem fremden Dritten. Das heißt: angemessene Zinsen und realistische Rückzahlungspläne. Das Bundesfinanzgericht stellte unlängst fest, dass eine Verzinsung gemäß OeNB-Zinstabelle „an nichtfinanzielle Unternehmen“ (zu finden unter: Kreditzinssätze – Neugeschäft) als angemessen gilt.
Die Gewährung eines unverzinsten Darlehens an den Gesellschafter führt in der Höhe der entgangenen Zinsen zu einer verdeckten Gewinnausschüttung – ebenso wie zu niedrige Zinsen. Außerdem drohen den Gesellschaftern und gegebenenfalls auch den Geschäftsführern Haftungen, mit steuerrechtlichen und zivilrechtlichen Konsequenzen.
Arztbesuch als Dienstverhinderung
Der Arztbesuch als Dienstverhinderung sorgt oft für Unsicherheit: Muss der Termin wirklich während der Arbeitszeit liegen? Zahnschmerzen oder andere akute Beschwerden kennen ja keinen Feierabend. Aber grundsätzlich gilt dennoch: Arztbesuche sind möglichst außerhalb der Dienstzeit zu erledigen.
Arztbesuche gelten nur dann als Dienstverhinderung mit Anspruch auf Entgeltfortzahlung, wenn eine Erledigung vor oder nach Dienstschluss unzumutbar oder unmöglich ist (z.B. Ordination hat nur vormittags geöffnet, akute Beschwerden). Bei Gleitzeit gelten Dienstverhinderungen, die in die fiktive Normalarbeitszeit fallen, als Arbeitszeit. Arbeitnehmerinnen und Arbeitnehmer müssen den Termin mittels Arztbestätigung nachweisen.
Freie Arztwahl ist erlaubt, man muss also nicht zwingend zu Ärzten gehen, die Abendtermine anbieten. Wer jedoch bewusst einen Termin während der Arbeitszeit wählt, obwohl ein anderer zumutbar wäre, riskiert den Anspruch auf Entgeltfortzahlung.
Nur die notwendige Zeit inklusive Hin- und Rückweg ist abgedeckt, nicht aber längere Wartezeiten im Café. Jede Verhinderung ist so kurz wie möglich zu halten, alles Zumutbare ist zu tun, um sie zu vermeiden. Transparente Kommunikation mit dem Arbeitgeber schützt vor Missverständnissen bzw. Lohnkürzungen.
Mitarbeiterrabatte steuerfrei auch für Pensionisten
Eine erfreuliche Nachricht für Pensionisten: Der Verwaltungsgerichtshof (VwGH) hat entschieden, dass Mitarbeiterrabatte nicht nur Aktiven, sondern auch Pensionisten steuerfrei zustehen können.
Im konkreten Fall erhielt ein ehemaliger Bankangestellter weiterhin Sonderkonditionen wie vergünstigte Kontoführungs- und Depotgebühren sowie höhere Sparzinsen. Das Finanzamt wollte diese Vorteile als steuerpflichtig einstufen – scheiterte jedoch. Schon das Bundesfinanzgericht gab dem Pensionisten recht, der VwGH bestätigte nun endgültig: Die Steuerbefreiung für Mitarbeiterrabatte gilt auch für ehemalige Arbeitnehmerinnen und Arbeitnehmer.
Voraussetzung für den steuerfreien Bonus in der Pension: Die Vorteile müssen auf das frühere Dienstverhältnis zurückzuführen sein, privat genutzt werden und die gesetzlichen Voraussetzungen (max. 20 % des üblichen Preises bzw. maximal 1.000 € pro Jahr und Gruppenmerkmal) einhalten.
Der VwGH stellte klar, dass eine Beschränkung auf aktive Mitarbeiter im Gesetz nicht vorgesehen ist. Entscheidend ist allein der Zusammenhang zum (früheren) Dienstverhältnis. Vorteile aus allgemeinen Kundenaktionen (ohne Bezug zum Dienstverhältnis) sind ohnehin nicht steuerbar.
Was bringt die neue EU-Regelung zur IBAN- Überprüfung?
Eine falsche IBAN – und das Geld ist weg. Für viele Überweisende ein echter Alptraum. Um künftig besser vor Betrug und fehlerhaften Überweisungen geschützt zu sein, verpflichtet eine neue EU-Vorgabe Banken zur sogenannten Empfängerüberprüfung. Ab dem 9. Oktober muss vor der Freigabe einer Euro-Überweisung geprüft werden, ob der angegebene Empfängername zur IBAN passt.
Bisher mussten Zahlende darauf vertrauen, dass die übermittelten Kontodaten korrekt sind. Genau hier setzen Betrüger an: Sie fangen Nachrichten ab, manipulieren die Kontodaten und leiten diese an ahnungslose Opfer weiter. Das Geld wird dann zwar für eine tatsächlich erbrachte Leistung überwiesen, landet aber am Konto von Kriminellen. Der eigentlich Leistende geht leer aus.
Bislang reichte eine formal korrekte IBAN aus, um eine Überweisung durchzuführen – selbst wenn der Empfängername nicht stimmte. Die Empfängerüberprüfung soll genau das verhindern: Stimmen Namen und IBAN nicht überein, muss die Bank den Kunden warnen. So können Betrugsversuche frühzeitig erkannt und verhindert werden.
Tipp: Überprüfen Sie den offiziellen Kontowortlaut bei Ihrer Bank und lassen Sie ihn gegebenenfalls an Ihren Namen oder Firmenwortlaut korrekt anpassen.
KI im Arbeitsleben
In diesem Teil unserer Serie über künstliche Intelligenz (KI) widmen wir uns dem Arbeitsrecht und zeigen, durch welche Maßnahmen Mitarbeiterinnen und Mitarbeiter KI-Anwendungen richtig, effektiv, ethisch korrekt und gesetzeskonform nutzen können.
EU AI-Act (KI-Verordnung)
Seit 2. Februar 2025 ist Artikel 4 des EU AI-Act in Kraft. Er verpflichtet Anbieter und Nutzer von KI-Systemen sicherzustellen, dass ihre Mitarbeiter über ein „ausreichendes Maß an KI-Kompetenz“ verfügen. Schulungen, Trainings und gezielte Informationen müssen auf das technische Wissen, die vorhandene Erfahrung oder Ausbildung der Nutzer sowie auf den jeweiligen Einsatzkontext abgestimmt werden. Da für die Nichteinhaltung des AI-Acts hohe Strafen winken, ist die Dokumentation der Vermittlung der KI-Kompetenz dringend anzuraten.
KI-Guideline
Unternehmen müssen eine Person als KI-Beauftragten bestimmen, die für den sicheren und regelkonformen Einsatz von KI-Systemen im Rahmen der KI-Strategie des Unternehmens verantwortlich ist. Diese Person erstellt auch in Zusammenarbeit mit der Geschäftsführung, dem Datenschutzbeauftragen und eventuell auch dem Risk Manager die KI-Guideline für Mitarbeitende. Eine solche Guideline regelt, welche KI-System angewendet werden dürfen, welche verboten sind und unter welchen Voraussetzungen Mitarbeiterinnen und Mitarbeiter die erlaubten KI-Systeme anwenden dürfen. Dabei soll die KI-Guideline auch auf ethische Gesichtspunkte eingehen (z.B. sind Ergebnisse auf Diskriminierung zu überprüfen).
Tipp:
www.wko.at
> Suche: KI-Guidelines für KMU
KI-Kompetenz
Die Vermittlung der notwendigen KI-Kompetenz kann sowohl in internen als auch externen Schulungen stattfinden. Dabei sind drei Themenbereiche zu unterscheiden:
Einführung in die KI: Vermittlung von Grundlagenwissen und Anwendungsmöglichkeiten.
Spezifische Tool-Schulungen: Hier werden konkrete Softwareanwendungen und deren Nutzungsbedingungen geschult.
Compliance-Schulung: Hier soll auf rechtliche Rahmenbedingungen, Risiken, Datenschutz, Ergebniskontrolle und Transparenzpflichten sensibilisiert werden.
Als externe Schulungsanbieter bieten sich an: Unis, Fachhochschulen, BFI, Wifi und Co, Softwareanbieter (bei Branchensoftware) oder Bildungseinrichtungen des eigenen Berufsstandes, die auch auf rechtliche Besonderheiten der eigenen Branche spezialisiert sind.
Wichtig: Dokumentieren Sie jede KI-Aus- und Weiterbildung mit Teilnehmerliste und Inhaltsangabe und vergewissern Sie sich, dass die KI-Guideline von allen Betroffenen wahrgenommen und verstanden wird.
KI-Personalmanagement
Soll im Rahmen des Auswahlprozesses oder der Personalverwaltung „Hochrisiko-KI“ eingesetzt werden – wie etwa automatisierte Leistungsbeurteilung oder Verhaltensbeobachtung, so sieht der AI-Act ab 2. August 2026 besonders strenge Verpflichtungen hinsichtlich Risikomanagement, menschlicher Aufsicht, Dokumentation und Transparenz vor. Gänzlich verboten sind beispielsweise KI-Systeme zur Erkennung von Emotionen in Bewerbungsprozessen, da sie in die Rechte und Freiheiten von Betroffenen zu sehr eingreifen.
Förderung KI-Ausbildung
Die Österreichische Forschungsförderungsgesellschaft FFG fördert mit dem Skills Scheck 2025 berufliche Weiterbildungen in den Bereichen ökologische Nachhaltigkeit und Digitalisierung. Das betrifft auch KI-Ausbildungen wie etwa den KI-Führerschein oder die Ausbildung zum KI-Beauftragten. Die Förderquote beträgt bis zu 50 % der externen Weiterbildungskosten – maximal jedoch 5.000 € pro Mitarbeiterin und Mitarbeiter. Pro Unternehmen können maximal fünf Personen gefördert werden. Die Einreichung zur Förderung ist je nach Verfügbarkeit der Mittel bis längstens 30. Jänner 2026 elektronisch möglich.
FinanzOnline: Zwei-Faktor-Authentifizierung
Ab Oktober 2025 ist für den FinanzOnline-Login eine Zwei-Faktor-Authentifizierung Pflicht. Diese kann entweder mittels ID Austria, ausländischer eID oder Authenticator-App erfolgen. Webservice-User sind ausgenommen. Zugangskennungen mit Teilnehmer-/Benutzer-ID/Passwort sind nur noch persönlich beim Finanzamt erhältlich und können künftig auch nur vor Ort oder per Online-Identifikation zurückgesetzt werden. Tipp: Die Authenticator-App kann auch am PC installiert werden; ein Smartphone ist nicht erforderlich.
Kilometergeld-Änderung ab 1. Juli 2025
Mit 1. Juli 2025 wurde das Kilometergeld für einspurige Fahrzeuge wie Fahrräder, E-Bikes, Mopeds und Motorräder von 0,50 auf 0,25 € pro Kilometer gesenkt – nur ein halbes Jahr nach der Erhöhung auf 0,50 €. Für Pkw bleibt es weiterhin bei 0,50 €. Damit gelten wieder niedrigere Sätze für einspurige Fahrzeuge. Besonders für Fahrräder ist dies ein Rückschritt gegenüber 2024, als noch 0,38 € pro Kilometer abgerechnet werden konnten. Klimafreundliche Politik sieht anders aus.
„Digital Native“ in Stellenanzeigen ist Altersdiskriminierung
Ein deutsches Unternehmen suchte als Manager Corporate Communication „Digital Natives“, die sich in Social Media auskennen. Ein 1972 geborener Bewerber erhielt eine Absage, klagte wegen Altersdiskriminierung und bekam vor einem deutschen Landesarbeitsgericht Recht. Der Begriff „Digital Native“ bezieht sich direkt auf das Lebensalter, da der Arbeitgeber Bewerber ansprechen möchte, die mit digitalen Technologien aufgewachsen sind. Laut Gericht verstärkt die ebenfalls geforderte Eigenschaft „Teambuddy“ die Altersbezugnahme, da sie eher jüngere Bewerber anspricht. Eine solche Anzeige gilt daher als Indiz für Altersdiskriminierung. Ein österreichisches Arbeitsgericht hätte vermutlich ähnlich entschieden.
Behindertengleichstellung
Das Gesetz über die Gleichstellung von Menschen mit Behinderungen sieht vor, dass Waren, Dienstleistungen und Informationen barrierefrei angeboten werden müssen. Seit dem 28. Juni 2025 weitet das Barrierefreiheitsgesetz diese Pflicht auf bestimmte technische Produkte und digitale Dienstleistungen aus – so beispielsweise Reiseportale oder Webshops. Ausgenommen sind Kleinstunternehmen mit weniger als zehn Mitarbeitern und mit entweder einem Jahresumsatz oder einer Bilanzsumme von höchstens zwei Mio. Euro.
Weitere Infos:
www.wko.at/barrierefreiheit/start
Arbeitsunfälle online melden
Arbeitnehmer müssen jeden Arbeitsunfall, Beinahe-Unfall sowie ernste Gefahren und Defekte an Schutzsystemen sofort dem Arbeitgeber melden. Dieser muss wiederum tödliche oder schwere Unfälle umgehend dem Arbeitsinspektorat mitteilen, sofern keine Meldung an die Sicherheitsbehörden erfolgt ist. Unabhängig davon muss jeder tödliche oder schwere Arbeitsunfall mit mehr als dreitägiger Arbeitsunfähigkeit innerhalb von fünf Tagen an die AUVA gemeldet werden. Selbstständige müssen auch eigene Unfälle melden.
Online-Unfallmeldung:
www.auva.at > Unfall melden
GrESt-Verschärfung für Gesellschaften mit Immobilien
Mit 1. Juli 2025 wurde die Grunderwerbsteuer (GrESt) für Gesellschaften mit Immobilienbesitz verschärft. Damit soll Steuervermeidung durch Share Deal – also durch den Verkauf von Gesellschaftsanteilen anstelle des Grundstücks – unterbunden werden.
Schwelle sinkt von 95 auf 75 %
Bisher war GrESt fällig, wenn mindestens 95 % der Anteile an einer grundstücksbesitzenden Gesellschaft übertragen oder in der Hand einer Person vereinigt wurden. Diese Schwelle beträgt nun 75 %.
Anteilsübertragung
Werden 75 % der Anteile innerhalb von sieben (bisher fünf) Jahren übertragen, so fällt GrESt auf den gesellschaftlichen Immobilienbestand an. Dies gilt sowohl für Personen- als nunmehr auch für Kapitalgesellschaften.
Anteilsvereinigung
Besitzt ein Erwerber oder eine Erwerbergruppe mehr als 75 % der Anteile, so fällt ebenfalls GrESt an – und zwar zu dem Zeitpunkt, an dem durch eine Übertragung der Schwellenwert überschritten wird. Dabei werden unmittelbare und nun neu auch mittelbare Beteiligungen zusammengezählt (etwa durch Zwischenschaltung von Gesellschaften). Als Erwerbergruppen gelten auch Personenvereinigungen, etwa konzernartige Gruppen oder wirtschaftlich verbundene Strukturen unter einheitlicher Leitung.
Steuersatz
Dieser bleibt bei 0,5 % vom Grundstückswert. Bei Immobiliengesellschaften fallen allerdings 3,5 % vom gemeinen Wert an (das entspricht grob dem Verkehrswert), sofern es sich nicht um eine Übertragung im Familienverband handelt.
Weitere Infos zu Immobiliengesellschaften sowie Info-Links finden Sie in der impuls plus* Online-Fassung.
Editorial
Liebe Leserin, lieber Leser!
Im nächsten Jahr kommen einige Änderungen auf uns zu. Die Möglichkeit der Teilpension und die Verschärfung der Korridorpension beispielsweise beeinflussen maßgeblich die Pensionsplanung.
Ein weiterer Schwerpunkt dieser Ausgabe widmet sich dem Thema KI. Seit August 2025 gelten große Teile der EU-Verordnung zu künstlicher Intelligenz – kurz AI-Act. In dieser Ausgabe beleuchten wir die arbeitsrechtlichen Aspekte.
Und wie gewohnt finden Sie viele weitere Beiträge zu Themen aus Steuer und Wirtschaft.
Viel Freude beim Lesen!
Komm zu nix
Das perfekte Geschenk gegen den Alltagsstress – vom genialen Beobachter des täglichen Wahnsinns. Warum ist die Steuererklärung komplizierter, als Hebräisch zu lernen? Warum dauert es länger, die Wohnung saugrobotergerecht zu machen, als selbst zu saugen? Und was tun mit der Zeit, wenn der Lieferdienst meldet, dass die Sportsocken nur noch sieben Stopps entfernt sind? Der Alltag ist irre. Aber auch irre lustig. Wenn man ihn angeht wie Comedy-Bestsellerautor Tommy Jaud, hat man die besten Chancen, ihn mit einem Lachen zu meistern.
Tommy Jaud
Komm zu nix – nix erledigt und trotzdem fertig
Fischer Taschenbuch
bzw. Argon-Hörbuch
Hochrechnung bis 31.12.2025
Wie hoch wird der heurige Gewinn ungefähr sein? Wer hochrechnet, kann bis Jahresende noch entsprechende Maßnahmen setzen. Eine Hochrechnung ist beispielsweise relevant für den maximalen Gewinnfreibetrag, die SVS-Zahlungen und den Höchstbetrag für Kleinunternehmer in der Umsatzsteuer.
Liebe Leserin, lieber Leser!
In der Sommerausgabe von impuls liegt der Schwerpunkt auf dem Thema Zölle. Auf die aktuelle Lage einzugehen ist zwar durch das ständige Hin und Her schwer, aber wir möchten Ihnen eine Orientierungshilfe bieten – eine Art Kompass durch das Zoll-Dickicht.
Ebenfalls aktuell: Welche Pläne unserer neuen Regierung sind bereits in Umsetzung und betreffen uns alle bald? Wir geben in dieser Ausgabe auch die Antwort auf die ewige Frage, was man als Betriebsausgabe absetzen kann. Diese und viele weitere Themen erwarten Sie in der aktuellen Ausgabe.
Viel Freude beim Lesen!